Jak si vybrat a nastavit životní pojištění (a ušetřit na daních)
Výběr životního pojištění je jedním z nejdůležitějších finančních rozhodnutí, která v životě uděláte. Nejde jen o „pojistku pro případ nejhoršího“, ale o komplexní nástroj, který ochrání vás i vaši rodinu před finančním propadem při nemoci či úrazu, a navíc může citelně snížit vaše daně. Víte, jak nastavit životní pojištění a jaký je rozdíl mezi rizikovou a investiční variantou?
4 minuty čtení
Jak nastavit životní pojištění
Při sjednávání pojistky se klienti občas soustředí na drobné úrazy (zlomeniny, řezné rány), ale podceňují velká rizika. Správné nastavení životního pojištění by mělo vypadat jako pyramida:
- Invalidita a vážná onemocnění: Toto jsou rizika, která mají největší dopad na rodinný rozpočet. Doporučuje se nastavit pojistnou částku u pojištění invalidity tak, aby dorovnala příjmy po odečtení invalidního důchodu.
- Úmrtí: Zásadní především pro ty, kteří mají hypotéku nebo nezaopatřené děti. Pojistná částka by měla pokrýt nesplacené dluhy a zajistit rodinu aspoň na 3 roky.
- Pracovní neschopnost: Slouží k dorovnání výpadku příjmu při běžné nemoci či úrazu. Výše denní dávky by měla vycházet z měsíčního příjmu a nemocenské dávky od státu.
„U Generali České pojišťovny sjednáte životní pojištění Můj život, které umožňuje pojistit všechny tři stupně invalidity a širokou škálu civilizačních chorob. Jejich kompletní seznam a oceňovací tabulky plnění při úrazu najdete v pojistných podmínkách,“ upřesňuje produktová manažerka Markéta Škvorová.
Co by mělo životní pojištění krýt?
Kvalitní pojištění musí krýt dlouhodobou pracovní neschopnost, aby vyrovnalo výpadek výdělku, když se léčení protáhne na měsíce. Ještě zásadnější je pak zajištění pro případ smrti a invalidity, které řeší trvalý propad rodinného příjmu. Do komplexního nastavení patří také ochrana při závažných onemocněních a trvalých následcích úrazu, která vám finančně vypomůže s úhradou nákladné léčby, speciální péče nebo nezbytných úprav bydlení. Celý pojistný štít uzavírá krytí ztráty soběstačnosti, které vám zajistí prostředky na profesionální služby a dlouhodobou pomoc, pokud se o sebe přestanete zvládat starat sami.
TIP: Víte, kolik dostane marodící OSVČ? Přečtěte si srovnání nemocenské a životního pojištění.
Životní pojištění: Srovnání rizikové a investiční varianty
Při výběru životního pojištění od Generali České pojišťovny si můžete zvolit jednu ze dvou verzí produktu Můj život:
- Riziková varianta: Veškeré zaplacené pojistné jde na krytí rizik. Je ideální pro zajištění hypotéky nebo rodiny v produktivním věku.
- Investiční varianta: Část pojistného kryje rizika a část se investuje do podílových fondů. Tato varianta umožňuje vytvářet finanční rezervu na stáří. Velkou výhodou je možnost uplatnit daňové odpočty a získat příspěvek od zaměstnavatele. U Generali České pojišťovny můžete investovat dle zvolené strategie do fondů: Fond fondů vyvážený, Dynamický fond fondů nebo Fond konzervativní.
„Pokud hledáte čistě pojistnou ochranu a investujete raději sami (např. přes DIP), zvolte rizikovou variantu. Pokud chcete vše v jednom a mít možnost využít maximální daňové úspory, bude pro vás lepší investiční varianta životního pojištění,“ radí produktová manažerka Markéta Škvorová.
Životní pojištění a daně
Jedním z příjemných bonusů sjednání životního pojištění je možnost odpočtů v daňovém přiznání. Od roku 2024 platí nová pravidla:
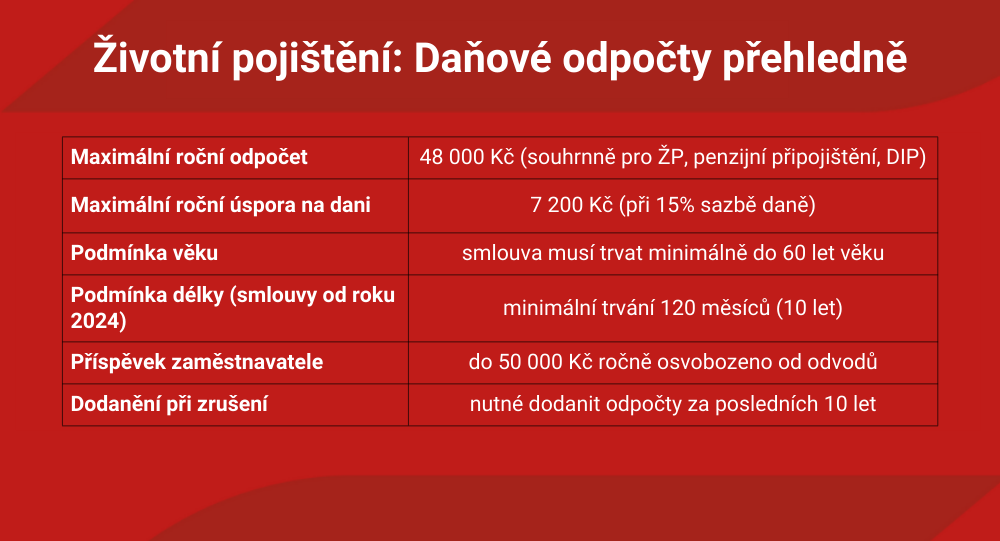
- Limit pro odpočet: Od základu daně si můžete odečíst až 48 000 Kč ročně. Tento limit je společný pro životní pojištění, penzijní připojištění a dlouhodobý investiční produkt (DIP).
- Reálná úspora: Při maximálním odpočtu 48 000 Kč ušetříte na dani z příjmů (15 %) celkem 7 200 Kč ročně.
- Příspěvek zaměstnavatele: Zaměstnavatel vám může přispívat až 50 000 Kč ročně, aniž by z této částky platil sociální a zdravotní pojištění (a vy daň z příjmů).
Pozor však na zdanění životního pojištění při předčasném zrušení. Pokud smlouvu ukončíte dříve než v 60 letech nebo před uplynutím 10 let (u nových smluv od roku 2024), musíte uplatněné daňové odpočty a příspěvky zaměstnavatele za posledních 10 let zpětně dodanit. Podrobněji najdete rizika předčasného ukončení životního pojištění zde.
Generali Česká pojišťovna nabízí flexibilitu
Správné nastavení životního pojištění by mělo reflektovat vaši aktuální životní situaci. Produkt Můj život od Generali České pojišťovny nabízí flexibilitu – pojistné částky můžete v čase měnit a díky indexaci, která zohledňuje vývoj inflace a růst cen (automatická aktualizace pojištění) vaše ochrana neztratí na hodnotě. Pokud chcete chránit své blízké a zároveň chytře pracovat s rodinným rozpočtem, neváhejte využít daňových výhod, které stát pro tento typ zabezpečení nabízí.
Kalkulačka životního pojištění
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.