SME EnterPRIZE má nového vítěze. Textilka z Ostravy ukázala, jak vypadá udržitelná móda
Přes 100 přihlášených firem, 10 finalistů a jeden vítěz, který dokázal snížit uhlíkovou stopu textilu až o 70 %. Soutěž SME EnterPRIZE, kterou pořádá Generali Česká pojišťovna, vyhlásila výsledky svého šestého ročníku. Přečtěte si, kdo letos zabodoval, jak se soutěž vyvíjí a co udržitelné podnikání malým a středním firmám reálně přináší.
5 minut čtení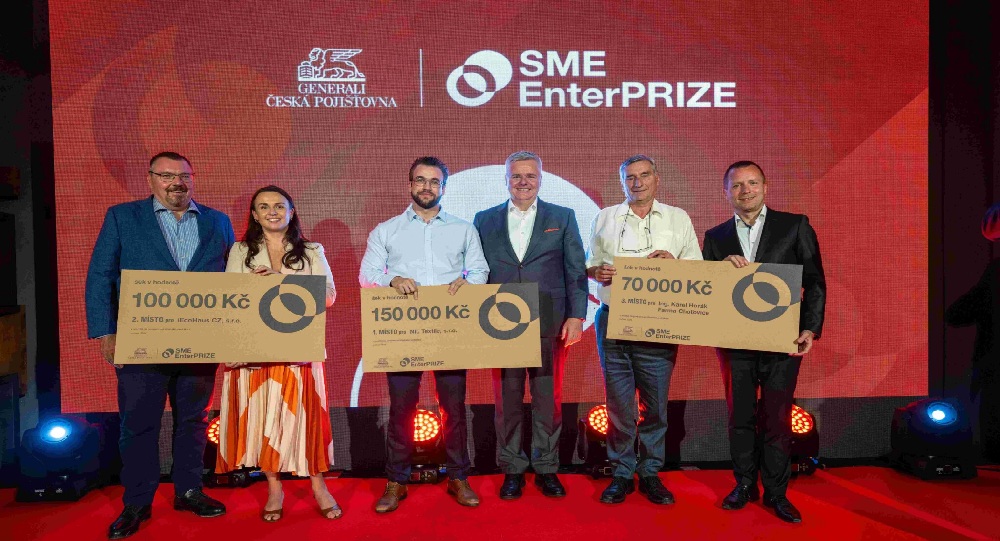
Shrnutí článku
Generali Česká pojišťovna vyhlásila výsledky 6. ročníku soutěže SME EnterPRIZE, která oceňuje firmy a start-upy s pozitivním dopadem na životní prostředí. Vítězem se stala ostravská společnost NIL Textile, mezi start-upy zvítězil Fungi Pack. V článku najdete kompletní výsledky, kritéria poroty i to, jak se přihlásit do příštího ročníku soutěže.
Udržitelnost jako součást byznysu
Generali Česká pojišťovna vyhlásila výsledky šestého ročníku soutěže SME EnterPRIZE, jejímž cílem je ocenit a zviditelnit živnostníky, mikro-, malé a střední firmy i start-upy, které ve svém podnikání prosazují zásady udržitelnosti a mají pozitivní dopad na naši planetu. Do letošního ročníku se přihlásilo přes 100 firem a start-upů z celé České republiky.
„Rekordní zájem o letošní ročník SME EnterPRIZE potvrzuje, že české firmy vnímají udržitelnost jako nedílnou součást svého podnikání a budoucího růstu. Malé a střední podniky jsou klíčovou součástí české ekonomiky a v Generali České pojišťovně chceme být jejich partnerem nejen při zvládání rizik, ale také při rozvoji a budování dlouhodobé odolnosti,“ říká Roman Juráš, generální ředitel Generali České pojišťovny.
TIP: Zajímá vás, jak funguje pojištění šité na míru malým a středním firmám? Zjistěte více o pojištění pro podnikatele a firmy.
Vítězem se stala textilka z Ostravy
Odbornou porotu nejvíce přesvědčila technologicko-textilní firma NIL Textile z Ostravy. Společnost vyvíjí a vyrábí textilie a oděvy z kukuřičného vlákna (PLA), recyklované bavlny, cirkulárního polyesteru a bakteriální celulózy a nabízí i systém zpětného odběru a recyklace textilu. Díky tomu dokáže snížit uhlíkovou stopu oděvů až o 70 % a spotřebu vody až o 98 % oproti konvenční textilní výrobě. Firma je držitelem certifikací GOTS, GRS a SMETA a své produkty dodává do více než 20 zemí světa. Mezi její zákazníky patří například značky Feratt nebo Sonnentor.
„NIL Textile nás přesvědčil svou důkladností, promyšleností a dotaženou cirkularitou svého řešení. Nese navíc plnou odpovědnost za celý životní cyklus oděvů díky zpětnému odběru a opětovné recyklaci na nový materiál. Tak má vypadat budoucnost environmentálně šetrné a odpovědné módy,“ objasnila hlavní důvody vítězství předsedkyně poroty a ředitelka Nadace Veronica Helena Továrková.
Kompletní výsledky kategorie SME
Ze dvou předkol postoupilo do finále 10 společností. Porota po osobních pohovorech vybrala následující pořadí:
- NIL Textile – cirkulární textilie a oděvy z inovativních materiálů.
- iEcoHaus CZ – ekologická drogerie a prací papírky s uhlíkovou stopou 16,1 g CO₂ ekv. na cyklus.
- Farma Choťovice (Ing. Karel Horák) – rodinná farma propojující zemědělství, gastronomii a energetiku s vlastní bioplynovou stanicí.
Na sdíleném 4.–10. místě se v abecedním pořadí umístily společnosti ARBYD CZ, ASITIS, Besky, Kořenovky, MHA, Morava Wood Products a NAD obal.
TIP: Loni zvítězila ekodrogerie Tierra Verde, s jejímž majitelem Janem Čillíkem jsme natočili epizodu podcastu Stačí málo s názvem Udržitelnost je o možnosti volby, ne o nátlaku. Všechny loňské oceněné pak najdete v článku zde.
Kategorii start-upů ovládl Fungi Pack
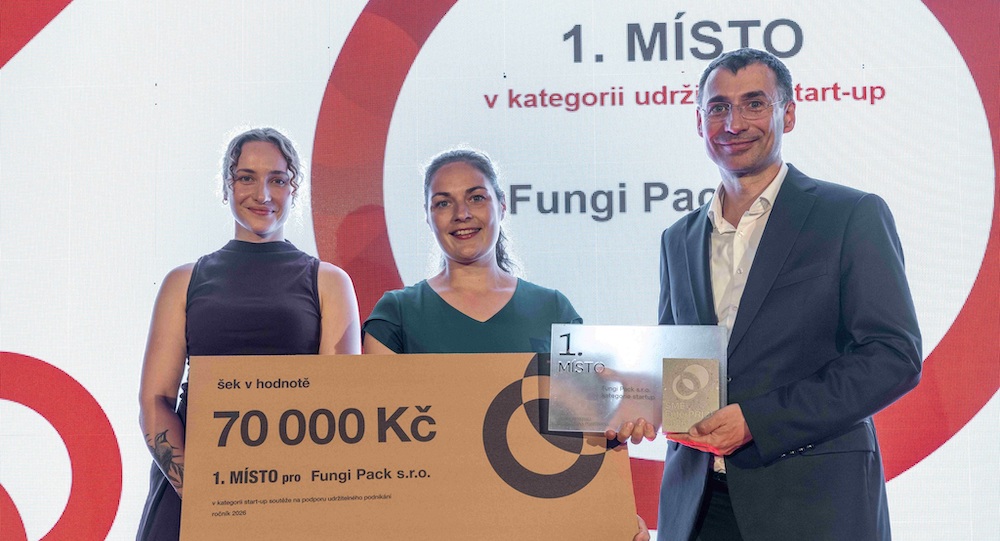
Od roku 2023 soutěž odděleně oceňuje i start-upy. Letos zvítězila firma Fungi Pack, která vyvíjí jednorázové ekologické obaly z mycelia a biomasy. Klíčovým přínosem produktu je stoprocentní kompostovatelnost – obal lze zpracovat i v domácím kompostu.
Cenu studentů, o níž svými hlasy rozhodují vysokoškoláci, letos získala firma gotenniseu s projektem Dropp tennis. Ten dává druhý život ohraným tenisovým míčkům, které by jinak skončily na skládce – díky síti přes 280 sběrných boxů v tenisových klubech ročně zpracuje kolem 200 tisíc míčků, tedy zhruba 10 tun materiálu.
Mezi další nejlepší start-upy se zařadily Bezpečné nabíjení (Mi-Zel Technology), které řeší prevenci požárů u elektromobilů a nabíjecí infrastruktury, a Marylu Mountain Goods, outdoorová značka funkčního oblečení s důrazem na udržitelnost.
Novinka ročníku: Cena CEO
Letošní ročník přinesl i novou kategorii – Cenu CEO, kterou uděluje nejvyšší vedení Generali České pojišťovny za inspirativní podnikatelský příběh nad rámec hlavních kategorií. Získala ji firma Alf & Bet, s.r.o., která v Praze provozuje kavárny EMA espresso bar a řemeslnou pekárnu s pražírnou. Firma od dubna 2024 zcela ukončila používání jednorázových kelímků, čímž ročně eliminuje až 200 tisíc kusů odpadu, a neprodané pečivo využívá k výrobě nových produktů nebo ho daruje charitám.
„Oceňuji její důslednost při snižování odpadu, odvahu přicházet s inovativními řešeními a snahu budovat férové vztahy se zaměstnanci i dodavateli. Alf & Bet ukazuje, že udržitelnost není jednorázový projekt, ale dlouhodobý závazek, který se promítá do každodenních rozhodnutí,“ uvedl Roman Juráš, generální ředitel Generali České pojišťovny.
TIP: Celou tiskovou zprávu k výsledkům letošního ročníku soutěže si můžete přečíst zde.
Jak soutěž funguje a podle čeho porota rozhoduje
Soutěž probíhá v několika kolech podle kategorie:
- 1. kolo (SME i start-upy): Odborná porota vybere firmy s největším potenciálem podle kritérií soutěže.
- 2. kolo: U SME vzejde top 10 finalistů, u start-upů top 5.
- Finále: Zástupci firem prezentují svůj byznys porotě, ta následně rozhodne o pořadí. Tři nejlepší SME firmy postupují do mezinárodního kola.
Jaká kritéria porota posuzuje v kategorii SME a start-up?
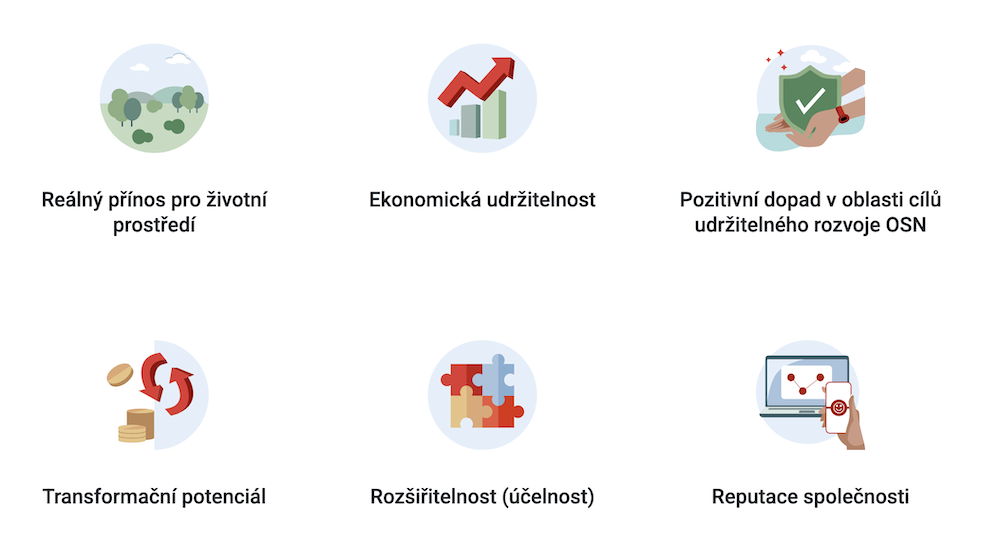
Aby firma zaujala, musí splňovat co nejvíce ze šesti posuzovaných kritérií: reálný přínos pro životní prostředí, ekonomickou udržitelnost, pozitivní dopad v oblasti cílů udržitelného rozvoje OSN, transformační potenciál, rozšiřitelnost a reputaci společnosti.
Porotu letos tvořilo 13 odborníků z byznysu, akademické sféry i neziskového sektoru – mimo jiné i zástupci Generali České pojišťovny, Vysoké školy ekonomické v Praze, ČZU, Univerzity Karlovy, Mendelovy univerzity, agentury CzechInvest a Nadace Veronica, která je odborným garantem soutěže.
TIP: Jak Generali Česká pojišťovna podporuje udržitelnost? Podívejte se na stránku Zodpovědná budoucnost.
Proč se firmám vyplatí do soutěže jít?
Zkušenosti dosavadních vítězů ukazují, že ocenění má konkrétní a dlouhodobý přínos. Vítězové totiž kromě finanční odměny získávají mediální zviditelnění, networking s podobně smýšlejícími podniky a v případě umístění na 1.–3. místě kategorie SME i šanci na postup do mezinárodního finále.
Mezinárodní finále: Cesta do Bruselu
České kolo je součástí mezinárodní soutěže SME EnterPRIZE, kterou pořádá globální skupina Generali. V roce 2026 se jí kromě Česka účastní dalších 10 evropských zemí – Rakousko, Chorvatsko, Francie, Německo, Maďarsko, Itálie, Portugalsko, Slovinsko, Bulharsko a Španělsko.
Mezinárodní odborná porota vybere z každé zapojené země jednu ze tří nejlepších společností kategorie SME, která bude reprezentovat zemi ve finále v Bruselu.
Chcete se přihlásit do příštího ročníku?
Přihlašování do 7. ročníku soutěže SME EnterPRIZE bude spuštěno na jaře roku 2027. Soutěž je otevřená živnostníkům, mikro-, malým a středním firmám i start-upům do 250 zaměstnanců, které podnikají v České republice a staví na principech udržitelnosti. Vítěze čeká finanční odměna, mediální zviditelnění a možnost postupu do evropského finále v Bruselu.
Nejčastější dotazy k soutěži SME EnterPRIZE
Kdo se může do soutěže přihlásit?
Živnostníci, mikro-, malé a střední podniky i start-upy do 250 zaměstnanců, které podnikají v České republice a jejichž byznys stojí na principech udržitelnosti.
Podle čeho porota firmy hodnotí?
Podle šesti kritérií: reálného přínosu pro životní prostředí, ekonomické udržitelnosti, dopadu na cíle udržitelného rozvoje OSN, transformačního potenciálu, rozšiřitelnosti a reputace společnosti.
Jaké jsou výše finanční odměny?
V kategorii SME získává vítěz 150 000 Kč, druhé místo 100 000 Kč, třetí místo 70 000 Kč a 4.–10. místo 10 000 Kč. V kategorii start-upů je odměna za 1. místo 70 000 Kč, za 2.–5. místo 10 000 Kč, Cena studentů se pak odměňuje 30 000 Kč.
Co firmě vítězství v soutěži přinese kromě finanční odměny?
Mediální zviditelnění, networking s podobně smýšlejícími podniky a u nejlepších tří firem kategorie SME i šanci reprezentovat Česko v evropském finále v Bruselu.
Kdy se koná další ročník?
Přihlašování do dalšího ročníku obvykle probíhá na jaře, vyhlášení vítězů se pak koná začátkem září na slavnostním galavečeru v Praze. Kompletní pravidla i harmonogram najdete po zveřejnění na oficiálních stránkách soutěže.
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Jak si vybrat a nastavit životní pojištění (a ušetřit na daních)
Výběr životního pojištění je jedním z nejdůležitějších finančních rozhodnutí, která v životě uděláte. Nejde jen o „pojistku pro případ nejhoršího“, ale o komplexní nástroj, který ochrání vás i vaši rodinu před finančním propadem při nemoci či úrazu, a navíc může citelně snížit vaše daně. Víte, jak nastavit životní pojištění a jaký je rozdíl mezi rizikovou a investiční variantou?
4 minuty čtení
Jak nastavit životní pojištění
Při sjednávání pojistky se klienti občas soustředí na drobné úrazy (zlomeniny, řezné rány), ale podceňují velká rizika. Správné nastavení životního pojištění by mělo vypadat jako pyramida:
- Invalidita a vážná onemocnění: Toto jsou rizika, která mají největší dopad na rodinný rozpočet. Doporučuje se nastavit pojistnou částku u pojištění invalidity tak, aby dorovnala příjmy po odečtení invalidního důchodu.
- Úmrtí: Zásadní především pro ty, kteří mají hypotéku nebo nezaopatřené děti. Pojistná částka by měla pokrýt nesplacené dluhy a zajistit rodinu aspoň na 3 roky.
- Pracovní neschopnost: Slouží k dorovnání výpadku příjmu při běžné nemoci či úrazu. Výše denní dávky by měla vycházet z měsíčního příjmu a nemocenské dávky od státu.
„U Generali České pojišťovny sjednáte životní pojištění Můj život, které umožňuje pojistit všechny tři stupně invalidity a širokou škálu civilizačních chorob. Jejich kompletní seznam a oceňovací tabulky plnění při úrazu najdete v pojistných podmínkách,“ upřesňuje produktová manažerka Markéta Škvorová.
Co by mělo životní pojištění krýt?
Kvalitní pojištění musí krýt dlouhodobou pracovní neschopnost, aby vyrovnalo výpadek výdělku, když se léčení protáhne na měsíce. Ještě zásadnější je pak zajištění pro případ smrti a invalidity, které řeší trvalý propad rodinného příjmu. Do komplexního nastavení patří také ochrana při závažných onemocněních a trvalých následcích úrazu, která vám finančně vypomůže s úhradou nákladné léčby, speciální péče nebo nezbytných úprav bydlení. Celý pojistný štít uzavírá krytí ztráty soběstačnosti, které vám zajistí prostředky na profesionální služby a dlouhodobou pomoc, pokud se o sebe přestanete zvládat starat sami.
TIP: Víte, kolik dostane marodící OSVČ? Přečtěte si srovnání nemocenské a životního pojištění.
Životní pojištění: Srovnání rizikové a investiční varianty
Při výběru životního pojištění od Generali České pojišťovny si můžete zvolit jednu ze dvou verzí produktu Můj život:
- Riziková varianta: Veškeré zaplacené pojistné jde na krytí rizik. Je ideální pro zajištění hypotéky nebo rodiny v produktivním věku.
- Investiční varianta: Část pojistného kryje rizika a část se investuje do podílových fondů. Tato varianta umožňuje vytvářet finanční rezervu na stáří. Velkou výhodou je možnost uplatnit daňové odpočty a získat příspěvek od zaměstnavatele. U Generali České pojišťovny můžete investovat dle zvolené strategie do fondů: Fond fondů vyvážený, Dynamický fond fondů nebo Fond konzervativní.
„Pokud hledáte čistě pojistnou ochranu a investujete raději sami (např. přes DIP), zvolte rizikovou variantu. Pokud chcete vše v jednom a mít možnost využít maximální daňové úspory, bude pro vás lepší investiční varianta životního pojištění,“ radí produktová manažerka Markéta Škvorová.
Životní pojištění a daně
Jedním z příjemných bonusů sjednání životního pojištění je možnost odpočtů v daňovém přiznání. Od roku 2024 platí nová pravidla:
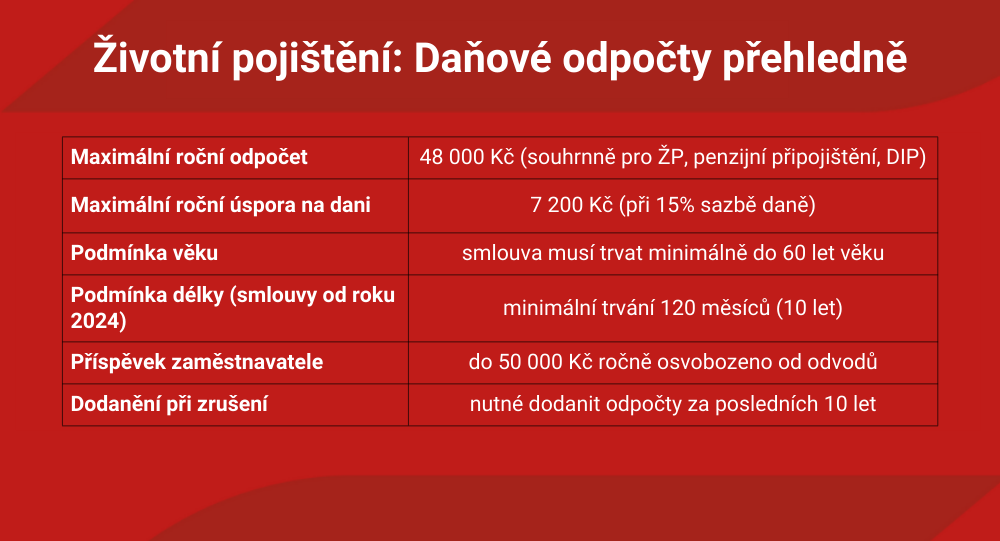
- Limit pro odpočet: Od základu daně si můžete odečíst až 48 000 Kč ročně. Tento limit je společný pro životní pojištění, penzijní připojištění a dlouhodobý investiční produkt (DIP).
- Reálná úspora: Při maximálním odpočtu 48 000 Kč ušetříte na dani z příjmů (15 %) celkem 7 200 Kč ročně.
- Příspěvek zaměstnavatele: Zaměstnavatel vám může přispívat až 50 000 Kč ročně, aniž by z této částky platil sociální a zdravotní pojištění (a vy daň z příjmů).
Pozor však na zdanění životního pojištění při předčasném zrušení. Pokud smlouvu ukončíte dříve než v 60 letech nebo před uplynutím 10 let (u nových smluv od roku 2024), musíte uplatněné daňové odpočty a příspěvky zaměstnavatele za posledních 10 let zpětně dodanit. Podrobněji najdete rizika předčasného ukončení životního pojištění zde.
Generali Česká pojišťovna nabízí flexibilitu
Správné nastavení životního pojištění by mělo reflektovat vaši aktuální životní situaci. Produkt Můj život od Generali České pojišťovny nabízí flexibilitu – pojistné částky můžete v čase měnit a díky indexaci, která zohledňuje vývoj inflace a růst cen (automatická aktualizace pojištění) vaše ochrana neztratí na hodnotě. Pokud chcete chránit své blízké a zároveň chytře pracovat s rodinným rozpočtem, neváhejte využít daňových výhod, které stát pro tento typ zabezpečení nabízí.
Kalkulačka životního pojištění
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Roční cestovní pojištění: Srovnání variant a kdy se vyplatí
Cestujete často za hranice, ať už za odpočinkem, nebo za prací? Opakované vyplňování formulářů k pojištění zbytečně bere čas, navíc hrozí, že ve spěchu před cestou na cestovní pojištění úplně zapomenete. Řešením je dlouhodobá smlouva, která vaše výjezdy pokryje automaticky.
5 minut čtení
Shrnutí článku
Průvodce přináší detailní srovnání ročního cestovního pojištění a přibližuje, kdy se vyplatí přejít z jednorázových smluv na dlouhodobé cestovní pojištění. Dozvíte se, jaké výhody přináší roční cestovní pojištění s online sjednáním, kolik činí orientační cena ročního cestovního pojištění a jaký je rozdíl mezi klasickým celoročním a chytrým cestovkem. Zjistíte také, co vše roční cestovní pojištění do zahraničí kryje, jak na jednu smlouvu chránit celou rodinu a na co si dát pozor při volbě územní platnosti.
3 způsoby, jak se pojistit při častém cestování
Jednorázové cestovní pojištění
Krátkodobé pojištění do zahraničí je vhodné pro ty, kteří vyrazí za hranice maximálně jednou nebo dvakrát do roka. Platíte pouze za přesný počet dní, které v cizině strávíte. Čím častěji jezdíte, tím dráž tato varianta vychází. Zásadní nevýhodou je také nutnost myslet na sjednání před každým jedním výjezdem.
Roční cestovko pro opakované výjezdy během roku
Roční cestovní pojištění sjednáte jednou a máte vystaráno na celých následujících 12 měsíců. Pojištění platí pro neomezený počet cest. Tato možnost je znatelně pohodlnější pro všechny vášnivé cestovatele, dlouhodobě je navíc šetrnější k peněžence.
Chytré cestovní pojištění se obnovuje samo
Nejmodernější variantou je chytré cestovní pojištění s automatickou prolongací. Funguje to velmi podobně jako třeba předplatné internetové služby. Nemusíte hlídat konec platnosti smlouvy, systém se o prodloužení na další období postará zcela sám, dokud se nerozhodnete Chytrovko zrušit.
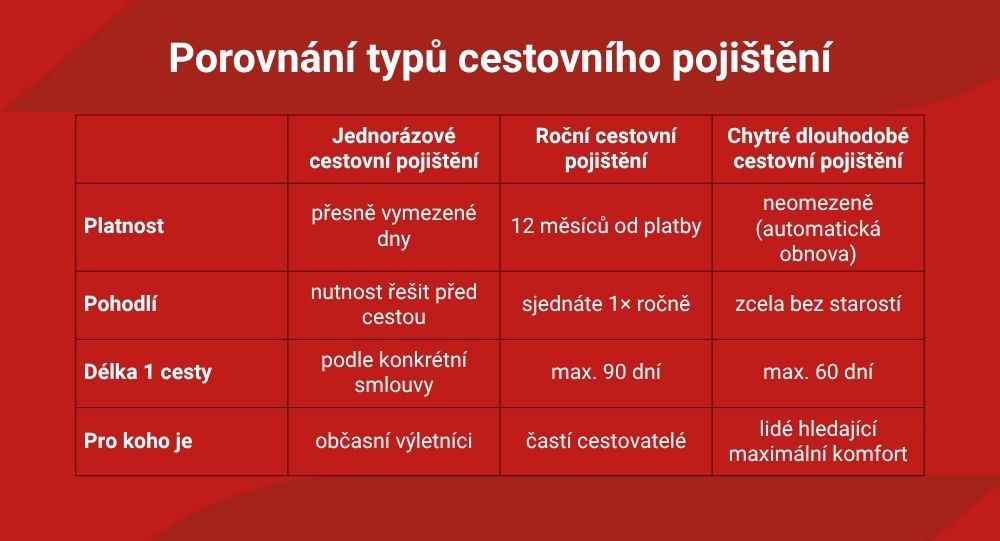
Porovnání cestovního pojištění: Jednorázové, roční a chytré
Kdy se přestane vyplácet kupovat krátkodobá pojištění?
Pokud za hranice vyrazíte na více než tři až čtyři týdny v součtu za rok, dlouhodobá smlouva začíná být výhodnější než krátkodobé cestovní pojištění. Nejlevnější roční cestovní pojištění vyjde výhodněji než samostatná pojištění na několik samostatných letních dovolených a zimních lyžovaček sečtených dohromady.
Co kryje roční cestovní pojištění?
Základem kvalitní pojistné ochrany na cesty jsou léčebné výlohy a asistenční služby, které u Generali České pojišťovny dosahují velkorysého limitu až 100 milionů korun u balíčku Exclusive. Do komplexní ochrany dále patří také odpovědnost za způsobenou škodu, úrazové pojištění a připojištění zavazadel.
Připojištění k cestovnímu pojištění
Nabídka pojištění od Generali České pojišťovny zahrnuje krytí pro více než 77 rekreačních sportů bez příplatku. Můžete se tak bez obav věnovat běžným plážovým i turistickým aktivitám. Pro extrémní a vysoce rizikové sporty si pak můžete sjednat speciální doplňkové připojištění.
„Mezi další nabízená připojištění patří pojištění spoluúčasti na věci půjčené, nadstandardní asistenční a právní služby, storno cesty, přerušení nastoupené cesty, pojištění veterinární péče a asistenční služby AutoCare při cestování vozidlem,“ doplňuje nabídku Generali České pojišťovny produktová manažerka Eva Staňková.
Evropa vs. svět: Jak vybrat územní platnost
Základní zóna Evropa obvykle bez potíží stačí většině běžných turistů. Zahrnuje totiž také oblíbené dovolenkové destinace v severní Africe nebo Turecku. Pokud ale plánujete cesty do Ameriky, Asie nebo Austrálie, je nezbytné zvolit rozšířenou územní platnost pro celý svět.
Ani s variantou Svět však pojištění neplatí v zemích a regionech podléhajících mezinárodním sankcím a embargům, jako jsou například Bělorusko, Írán, Ruská federace, Sýrie a specifické regiony Ukrajiny (např. Krym, Doněck).
Roční vs. chytré dlouhodobé cestovko
Klasické celoroční pojištění je aktivní přesně 12 měsíců od chvíle zaplacení pojistného. Po uplynutí této doby zcela zaniká a celý proces sjednání musíte opakovat. Při sjednání si volíte územní rozsah buď Evropa, nebo Svět.
Chytré dlouhodobé pojištění naproti tomu běží kontinuálně. Samo se před uplynutím ročního období prodlouží, čímž vám šetří administrativu. Navíc platí na území celého světa včetně ČR a již v základu nabízí limit léčebných výloh 100 milionů Kč.
TIP: Spočítejte si v online kalkulačce, jestli se vám více vyplatí celoroční cestovní pojištění, nebo Chytrovko.
Omezení délky jedné cesty
Obě dlouhodobé varianty cestovního pojištění mají jedno společné a velmi důležité pravidlo pro všechny cesty. Jeden nepřetržitý pobyt v zahraničí nesmí překročit 60 dnů u chytrého cestovního pojištění a 90 dnů u celoroční varianty. Poté se musíte aspoň na chvíli vrátit zpět do České republiky. Návratem se limit resetuje a můžete za hranice vyrazit znovu.
Jak funguje automatické prodlužování u Chytrovka
Fungování dlouhodobého cestovního pojištění s automatickou obnovou je totožné s tím, jak platíte třeba streamovací službu. Zadáte údaje, provedete první platbu a systém už se o zbytek postará.
Před výročím pojistné smlouvy vám přijde pouze informativní zpráva o blížící se platbě. Částka se následně automaticky strhne z vaší karty.
„I přes automatické procesy máte své finance plně pod kontrolou. Smlouvu můžete před jejím výročím ukončit – výpověď musí být doručena nejpozději 6 týdnů před koncem pojistného období. Stačí požadavek včas oznámit, typicky prostřednictvím klientského portálu, poštou nebo datovou schránkou, osobně či pomocí kontaktního formuláře,“ vyjmenovává produktová manažerka Eva Staňková.
Pro koho je chytré cestovní pojištění ideální?
Chytré nebo roční cestovní pojištění pro rodinu plně oceníte při letních dovolených i při nečekaných víkendových nákupech u sousedů. Studenti, kteří často cestují spontánně, vyrážejí na zahraniční stáže nebo víkendové výlety s přáteli, ocení možnost ušetřit s dlouhodobou variantou. Manažeři a drobní podnikatelé zase získají s dlouhodobým cestovním pojištěním absolutní jistotu při častých a náhlých pracovních výjezdech.
TIP: Děti do 6 let u Generali České pojišťovny pojistíme zcela zdarma a mladí do 17 let získají 50% slevu. Sleva se nevztahuje na pojištění storna.
Kolik stojí roční cestovní pojištění a jak ho sjednat online
Základní cena ročního cestovního pojištění se u jednotlivce pro pobyty v Evropě pohybuje v rozmezí od něco málo přes 1 000 Kč do asi 2 700 Kč za celý rok. Přesná částka závisí především na zvolené variantě krytí, limitech léčebných výloh a volitelných připojištěních. Dalším podstatným faktorem ovlivňujícím rozpočet je výběr územní platnosti. Vše si sami odklikáte během chvíle v online kalkulačce, která vám ihned ukáže přesnou cenu.
Online sjednání cestovního pojištění
Vyplnění všech potřebných údajů na webu vám zabere několik minut. Pojistná ochrana přitom nabývá platnosti okamžikem uhrazení celého pojistného, a to dokonce i během víkendu.
Spolehlivá ochrana na cestách
Místo zbytečných starostí na cestách svěřte svou ochranu profesionálům a zajistěte si klid. Sjednejte si chytré dlouhodobé cestovko od Generali České pojišťovny a získejte svobodu. Smlouvu vyřešíte kompletně online a případnou událost nahlásíte bleskově přes web či mobil.
Nejčastější otázky k dlouhodobému cestovnímu pojištění
Jaký je hlavní rozdíl mezi ročním a chytrým dlouhodobým cestovkem?
Klasické roční pojištění končí přesně po uplynutí 12 měsíců. Chytré dlouhodobé pojištění se naproti tomu samo automaticky prodlužuje na další období, dokud ho sami nezrušíte.
Co když celý rok necestuju?
I tak zůstává smlouva plně platná a jste chráněni pro případ jakéhokoliv náhlého výjezdu. Pokud ale dopředu víte, že už vůbec cestovat nebudete, je vhodné službu včas ukončit.
Můžu automatické prodlužování kdykoliv zrušit?
Ano, smlouvu s automatickou obnovou lze nejméně 6 týdnů před blížícím se výročím jednoduše vypovědět.
Platí chytré cestovní pojištění pro celou rodinu?
Chytrovko lze sjednat najednou pro všechny členy vaší domácnosti (nejvýše 7 osob). Celoroční cestovní pojištění pak můžete sjednat pro všechny, kteří cestují s vámi (třeba širší rodina, přátelé, kolegové).
Od kolika cest do roka se celoroční pojištění vyplatí?
Obecně se dá říci, že pokud strávíte v zahraničí celkem více než tři až čtyři týdny ročně, je dlouhodobé pojištění finančně výhodnější.
Cestovní pojištění online
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Generali Česká pojišťovna: Rychlá pomoc při povodních 2024
Povodně a záplavy, které v září 2024 postihly zejména Moravskoslezský a Olomoucký kraj, způsobily tisíce škod. Generali Česká pojišťovna byla od prvních dnů v terénu a zajišťovala pomoc svým klientům.
4 minuty čtení
Povodně, které v září 2024 zasáhly velkou část České republiky, byly jednou z největších přírodních katastrof posledních let. Intenzivní deště od začátku září zasáhly zejména severovýchod a východ země. Od 13. září přišel největší nápor, který vyústil ve stovky evakuací a rozsáhlé škody na majetku.
V rámci těchto událostí čelili největšímu počtu škod obyvatelé Moravskoslezského a Olomouckého kraje. Nejvíce byly postiženy oblasti kolem řek Opava a Olše. Velké záplavy se podepsaly i na mnoha dalších místech, včetně Jesenicka a Ostravska, kde byla evakuována celá města a obce.
Generali Česká pojišťovna na tuto mimořádnou situaci zareagovala okamžitě. Od 17. září byly v postižených oblastech, jako jsou Jeseník, Litovel, Hanušovice a Mikulovice, zřízeny mobilní informační stany, kde naši pracovníci pomáhali lidem při hlášení škod a poskytovali cenné rady.
Tisíce pojistných událostí
„Patřím k povodněmi postiženým občanům a jsem moc ráda, že mám pojištění právě u Generali České. Velmi dobrá práce, rychlé jednání a ochota pracovníků. Úžasná je i komunikace přes internet. Vše šlo hladce,“ sdělila jedna z klientek, která si pochvalovala propracovaný systém jednání s klienty.
První desítky pojistných událostí byly zaregistrovány už v prvních dnech po zářijových záplavách. Nahlášeno máme aktuálně přes 37 tisíc pojistných událostí za téměř 6 miliard korun. V retailovém pojištění máme 95 % pojistných událostí s klienty už vyřešených. Nejvíc škod bylo přitom v Moravskoslezském kraji (17362 událostí za 3,5 miliard Kč) a v Olomouckém kraji (5159 událostí za 1,1 miliard Kč) Celkové škody za zářijové povodně se pak vyšplhaly v listopadu podle zprávy ČTK minimálně na 60 miliard korun.
V krizových situacích, jako jsou povodně, je pro naše klienty zásadní rychlá pomoc a osobní přístup. „Oceňuji slušné a vstřícné jednání i při telefonních oznámeních a rychlou finanční pomoc. Také snahu najít řešení, aby se pojistné události neopakovaly. Pracovníci nám vždy sdělí, jaký bude další postup, takže nezůstáváme ve vzduchoprázdnu,“ napsal ve zpětné vazbě další z klientů.

Klíčem je rychlost
Rychlost vyplacení pojistného plnění byla v tomto období klíčová. Řada škod byla řešena už při první registraci po telefonu, pojišťovna vycházela z fotografií klientů a mobilní techniky na místa vysílala zejména u rozsahem větších a složitějších škod.„Vše bylo rychle a srozumitelně vyřešeno, pojistné mi bylo vyplaceno během pár dní a bez zbytečného papírování,“ popsala další klientka, která byla jednou z prvních, kdo u nás nahlásil škodu.
Výrazně přitom při rychlosti řešení škod pomohla také digitalizace. Přes 70 % klientů hlásilo pojistnou událost přes online formulář na webu Generali České pojišťovny, kde lidé mohli rovnou přikládat i fotografie vzniklých poškození. To celé řešení škody významně urychlovalo. Navíc mobilní technici v terénu i likvidátoři pracovali řadu týdnů i o víkendech.
Povodně však nezpůsobily jen majetkové škody. Generali Česká pojišťovna řeší i škody podnikatelů, firem a municipalit, které dosahují bezmála 3 miliard korun. Mimo jiné velká voda zasáhla také zemědělce a poškodila více než 500 vozidel.
Jedním z dlouholetých klientů, který měl vše pojištěno u Generali České pojišťovny, je i klient, který nám napsal: „Perfektní rychlá a konstruktivní domluva, blesková částečná platba za škody. Máme dlouholeté zkušenosti s Generali Českou a vše, co můžeme pojistit, máme tady. Vždy jsme byli spokojeni s jednáním všech pracovníků vaší pojišťovny a bleskovým vyřízením našich případných škod,“ poděkoval.
Podpora v krizových chvílích
Povodně a záplavy však nejsou pouze přírodní katastrofou, kterou lze vyčíslit v penězích. Zanechávají za sebou strach, nejistotu a často i obavy z budoucnosti. Pro mnoho poškozených klientů je proto rychlost a přístup pojišťovny naprosto zásadní. „Naprosto profesionální přístup a okamžitá pomoc. Pracovnice, která vyřizovala moji událost, byla neuvěřitelně vstřícná, laskavá a nápomocná. Jsem ráda, že jsem si vybrala tuto pojišťovnu,“ sdílela svou zkušenost jedna z klientek.
Zkušenosti našich klientů nám ukazují, jak důležité je v takto krizových chvílích poskytovat nejen finanční náhrady, ale i psychickou podporu. Generali Česká pojišťovna se proto snaží být vždy co nejblíže potřebám lidí, ať už formou rychlé komunikace, nebo přítomností přímo v terénu. Velká voda zanechala stopy na mnoha místech, ale díky rychlé a profesionální reakci našich pracovníků se klienti mohli opět postavit na nohy.
Mohlo by vás zajímat:
„U řešení škod je nejhorší, když je dům za sedm milionů pojištěný na milion.“ | Podcast
Indexujte své pojištění majetku, aby vám pojistka dostatečně kryla záda i v současnosti
Auto při záplavách: Kam ho umístit a jak řešit škody
5 tipů: Jak jednoduše nahlásit pojistnou událost
Co dělat, když dům stojí v záplavovém území
9 rad, jak postupovat při opravě zatopeného domu
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Jak zjistit pojištění podle SPZ a jak postupovat při nehodě
Dopravní nehoda představuje pro každého řidiče stresující situaci. Pokud dojde k poškození vozu, vyvstávají otázky ohledně řešení a úhrady škod. Zásadní je vědět, jak zjistit, jestli je auto pojištěné, a kde rychle dohledat potřebné informace. Přečtěte si, jak postupovat při kontrole pojištění podle SPZ na místě nehody. Zároveň zjistíte, jak funguje online sjednání pojištění dle SPZ, pokud potřebujete pro svůj vůz sjednat povinné ručení.
5 minut čtení
Shrnutí článku
Tento průvodce detailně vysvětluje, jak zjistit pojištění podle SPZ a jak bezpečně postupovat bezprostředně po dopravní nehodě. Nabízí rychlý návod pro kontrolu pojištění vozidla: krok za krokem popisuje, jak funguje online kontrola pojištění podle SPZ v registru povinného ručení České kanceláře pojistitelů (ČKP). Dozvíte se také správný postup pro zajištění místa nehody a přivolání Policie ČR, pokud viník nemá platné pojištění. Závěrem článek shrnuje rozdíly mezi povinným ručením a havarijním pojištěním a představuje výhody sjednání pojištění u Generali České pojišťovny.
Proč je důležitá kontrola pojištění vozidla?
Při sepisování záznamu o dopravní nehodě potřebujete znát název pojišťovny viníka a číslo pojistné smlouvy. Může se ale stát, že druhý řidič u sebe nemá zelenou kartu nebo nespolupracuje. V tu chvíli přichází na řadu online kontrola pojištění vozidla.
Jak zjistit, jestli je auto pojištěné, a kdy to budete potřebovat?
Ověření platnosti povinného ručení podle registrační značky (SPZ) v registru České kanceláře pojistitelů využijete:
- Při dopravní nehodě s nespolupracujícím řidičem: Pokud jste poškozeným a viník nehody nespolupracuje, případně z místa ujel, ale vy jste si stihli zapsat jeho SPZ. Pomocí databáze snadno zjistíte, u kterého pojistitele (nebo jeho zástupce) můžete svůj nárok na náhradu vzniklé škody uplatnit.
- Kvůli absenci papírové zelené karty: Od 1. října 2024 již řidiči v ČR nemají zákonnou povinnost vozit u sebe zelenou kartu, a to ani v elektronické podobě v mobilním telefonu. Právě z toho důvodu je online evidence na místě nehody zásadní, jelikož druhý řidič u sebe doklady o pojištění mít vůbec nemusí.
Jaký je rozdíl mezi SPZ a RZ?
V praxi mezi těmito dvěma zkratkami není žádný rozdíl a obě označují totéž. Zkratka SPZ (státní poznávací značka) je starší termín, který se dnes z oficiálního hlediska již nepoužívá, ale v běžné mluvě stále přetrvává. Aktuálním a oficiálním názvem je zkratka RZ, tedy registrační značka.
Co udělat hned na místě nehody
Než začnete zjišťovat pojištění vozidla, dodržte základní bezpečnostní postup:
- Zastavte vozidlo, zapněte výstražná světla, oblékněte reflexní vestu a označte místo výstražným trojúhelníkem.
- Zkontrolujte případné zraněné a v případě potřeby volejte 155 nebo 112. Policii musíte přivolat vždy při zranění či úmrtí, pokud dojde k poškození majetku třetí osoby nebo při škodách přesahujících 200 000 Kč.
- Vyfoťte místo nehody (postavení aut, značky, brzdné stopy, poškození, registrační značky obou vozidel).
- Zapište si údaje druhého řidiče (jméno, kontakt, adresa) a údaje o vozidle. Pokud u nehody byli i svědci, zapište si na ně kontakt.
- Vyplňte záznam o nehodě (papírově nebo elektronicky). S online Průvodcem při nehodě v aplikaci Moje Generali můžete záznam nehody vyřešit rychle a bez papírového euroformuláře. V aplikaci Bouračka od ČKP, která slouží k vyplnění záznamu, si můžete zkusit vypsat formulář i nanečisto.
TIP: Základní postup při dopravní nehodě či poruše připravený ke stažení a vytištění najdete zde.
Registr povinného ručení: Jak zjistit pojištění podle SPZ
Nejjednodušší cestou ke zjištění pojišťovny je využití oficiálního informačního systému České kanceláře pojistitelů ke kontrole pojištění podle SPZ. Zde je návod krok za krokem:
- Navštivte web ČKP: Přejděte na stránky České kanceláře pojistitelů, která spravuje registr povinného ručení. V části Informační středisko pro poškozené zvolte Vyhledat pojišťovnu českého vozidla dle SPZ.
- Zadejte SPZ (registrační značku) nebo VIN: Do vyhledávacího pole napište značku vozidla bez mezer.
- Zvolte datum: Vyberte den, ke kterému chcete platnost pojištění ověřit (den nehody).
- Potvrďte čestné prohlášení: Zaškrtněte políčko, že jste poškozený (nebo zástupce poškozeného), a formulář odešlete.
- Získejte výsledky: Systém vám zobrazí, u které pojišťovny bylo vozidlo pojištěno k danému datu.
Co když se pojištění podle SPZ nedohledá?
Stává se, že vozidlo v systému není evidováno. Obvykle to má jedno z těchto vysvětlení:
- Chyba v SPZ nebo v datu.
- Jde o zahraniční vozidlo. Pokud má auto zahraniční značku, využijte na webu ČKP specifické vyhledávání ke zjištění zahraniční pojišťovny (pro nehody v ČR i v zahraničí). V praxi si na místě vždy vyžádejte i údaje ze zelené karty (z papírové nebo digitální verze).
- Vozidlo je nepojištěné.
„Pokud kontrola pojištění vozidla ukáže, že auto viníka v registru nefiguruje, nezoufejte. V takovém případě vždy k nehodě přivolejte Policii ČR a důkladně zdokumentujte místo nehody a poškození. Následně se obraťte na Českou kancelář pojistitelů, která váš nárok na odškodnění posoudí a vyřídí prostřednictvím garančního fondu,“ doplňuje produktová manažerka Hana Svobodová.
Co kryje pojištění vozidla? Povinné ručení vs. havarijní pojištění
Při nehodě je dobré si uvědomit, jaké pojištění vlastně máte sjednáno. Povinné ručení je ze zákona povinné pro každé vozidlo na silnici. Kryje škody, které způsobíte vy někomu jinému (na zdraví i majetku). Havarijní pojištění na rozdíl od povinného ručení kryje škody na vašem vlastním autě – ať už nehodu zaviníte vy, nebo vám auto poškodí kroupy, vandal či zloděj.
TIP: U Generali České pojišťovny můžete získat komplexní balíček pojištění i pro firemní vozidla. Jak vybrat pojištění chytře?
Povinné ručení od Generali České pojišťovny
Pojištění podle SPZ dnes vyřídíte rychle a bez složitého papírování. V online sjednavači je potřeba hned na začátku zadat registrační značku (případně VIN kód). Jakmile údaj zadáte, systém si z databáze sám načte potřebné technické parametry vozidla. Kalkulačka následně zohlední technické údaje, připraví konkrétní návrh a vy si povinné ručení podle SPZ zvládnete sjednat kompletně online.
Rychlé řešení škod
Dlouhodobě sázíme na digitalizaci a klientský komfort, což se projevuje především v rychlosti likvidace pojistných událostí – naše služby hodnotí klienti skvělými 4,7 hvězdičkami z 5. Jaké jsou výhody pojištění vozidla u Generali České pojišťovny?
- Nahlášení online během pár minut: Škodu můžete nahlásit jednoduše přes webový formulář nebo klientskou zónu. Nemusíte nikam chodit ani čekat na telefonu.
- Doplňkové asistenční služby: Jsou vám k dispozici 24/7. Pokud je vaše auto po nehodě nepojízdné, pojišťovna se postará o odtah a případně i o náhradní vozidlo.
- Aplikace Moje Generali: V aplikaci můžete využít online průvodce při nehodě, vyplnit záznam přímo v telefonu a také nahlásit a průběžně sledovat stav škody.
- Transparentnost: Celý proces řešení škody můžete sledovat online, takže přesně víte, v jaké fázi se vaše žádost nachází.
- Videoprohlídka u vybraných škod: U některých typů škod je možné řešení formou videoprohlídky přes telefon.
Související dotazy k pojištění vozidel
Jak zjistit, u koho je auto pojištěné?
Nejjednodušší cestou je využití oficiálního informačního systému České kanceláře pojistitelů (ČKP). Do vyhledávacího pole stačí zadat registrační značku (SPZ) nebo VIN kód vozidla a datum, ke kterému chcete platnost pojištění ověřit. Systém vám následně ukáže, u které pojišťovny bylo dané vozidlo k tomuto datu pojištěno.
Co dělat, když viník nehody nemá platné pojištění?
Pokud zjistíte, že auto viníka nemá sjednáno povinné ručení, k nehodě vždy přivolejte Policii ČR. Místo nehody a vzniklé poškození důkladně zdokumentujte. Následně se obraťte přímo na Českou kancelář pojistitelů, která váš nárok na odškodnění posoudí a vyřídí prostřednictvím svého garančního fondu.
Jak zjistit, že nemáte uhrazené povinné ručení?
Pokud si potřebujete ověřit případný dluh na vlastním povinném ručení, nejjednodušší možností je přihlásit se do klientské zóny nebo mobilní aplikace pojišťovny, kde naleznete aktuální stav pojištění i historii plateb. Případně se můžete na svou pojišťovnu obrátit telefonicky či e-mailem. V případě, že vozidlo nebylo pojištěno vůbec a vznikla povinnost uhradit příspěvek do garančního fondu z titulu nepojištěného vozidla, zjistíte výši tohoto dluhu přímým dotazem u České kanceláře pojistitelů.

Povinné ručení podle SPZ – RZ
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Jak na pojištění storna zájezdu? Kompletní průvodce
AKTUALIZACE ČLÁNKU: 23. 6. 2026 | Zrušení plánovaného zájezdu může být nejen stresující, ale i finančně náročné. Pojištění storna zájezdu vám nabízí ochranu před nečekanými událostmi, které vás mohou donutit zrušit svou zahraniční nebo tuzemskou cestu. Zjistěte, jak funguje, na co si dát pozor a jak si vybrat to pravé pojištění pro vás.
6 minut čtení
Shrnutí článku
Pojištění storna zájezdu vás chrání před finanční ztrátou, pokud musíte z vážných důvodů zrušit svou cestu. Cestovní pojištění storna zájezdu kryje situace, jako je nemoc, úraz či výpověď ze zaměstnání. V článku najdete podmínky pojištění storna zájezdu a zjistíte, jak funguje pojištění zpoždění a zda se vyplatí pořídit pojištění storna zájezdu samostatně.
Co je pojištění storna zájezdu a jak funguje
Příprava na cestu zahrnuje nejen balení kufrů a plánování itineráře, ale také zajištění vhodného cestovního pojištění, včetně možnosti krytí storna zájezdu. Ať už se jedná o nečekanou nemoc, rodinné okolnosti, nebo jiné nepředvídatelné události, správně zvolená pojistná ochrana vám může ušetřit nemalé peníze.
Pojištění storna zájezdu pokrývá finanční ztráty vzniklé v důsledku nutnosti zrušit plánovanou cestu. Sjednává se pro případ vzniku finanční ztráty, kterou představují stornopoplatky za nevyužité služby, které pojištěný uhradil. Stornopoplatky cestovních kanceláří se s blížícím se datem odjezdu mohou vyšplhat až na 100 % ceny zájezdu. Pokud tedy z uznatelných důvodů nemůžete odcestovat, pojišťovna vám tyto poplatky (nebo jejich podstatnou část) proplatí.
Pojištění storna jako součást cestovního pojištění i samostatně
V Generali České pojišťovně si můžete pojištění storna sjednat k balíčku klasického cestovního pojištění. U dlouhodobých cestovatelů či pracovníků vyrážejících na časté zahraniční služební cesty se pak vyplatí zvážit roční cestovní pojištění, ke kterému lze sjednat pojištění přerušení nastoupené cesty, nebo automaticky se obnovující chytré dlouhodobé cestovko (lze připojistit storno i přerušení cesty).
Pro územní rozsah Evropa a Svět si můžete sjednat i samostatné pojištění storna cesty – v takovém případě se prosím obraťte na jakékoliv naše poradenské místo.
Pojištění pro případ přerušení cesty
Doplňkové pojištění přerušení nastoupené cesty se sjednává pro případ vzniku finanční ztráty v důsledku přerušení nastoupené cesty. K předčasnému ukončení cesty může dojít z důvodu vážného onemocnění nebo vážného úrazu či v případě smrti.
„Pokud se tyto důvody týkají vás, vašich blízkých anebo spolucestujících, uhradíme finanční ztrátu, kterou představují náklady za nevyužité služby, které pojištěný uhradil. Jedná se o pobyt a stravu a plánované výlety. Pojištění dále pokrývá náklady na náhradní dopravu do ČR, pokud musíte cestu předčasně ukončit,“ doplnila produktová manažerka Kristýna Straková.
Dalším důvodem pro přerušení nastoupené cesty je živelní událost v místě bydliště, krádež vloupáním do místa bydliště, případně živelní událost v místě pobytu.
Stornopoplatky: Důvody a podmínky
Když zrušíte zájezd, cestovní kancelář, letecká společnost nebo hotel si obvykle naúčtují stornopoplatky. Pojištění storna vám pomůže pokrýt například stornopoplatky za zrušený zájezd, letenku, jízdenku nebo za zrušený pobyt a stravu. Je ale důležité pečlivě si prostudovat pojistné podmínky a zjistit, jaké situace jsou kryty a jaké ne.
Jaké důvody storna pojišťovna uznává?
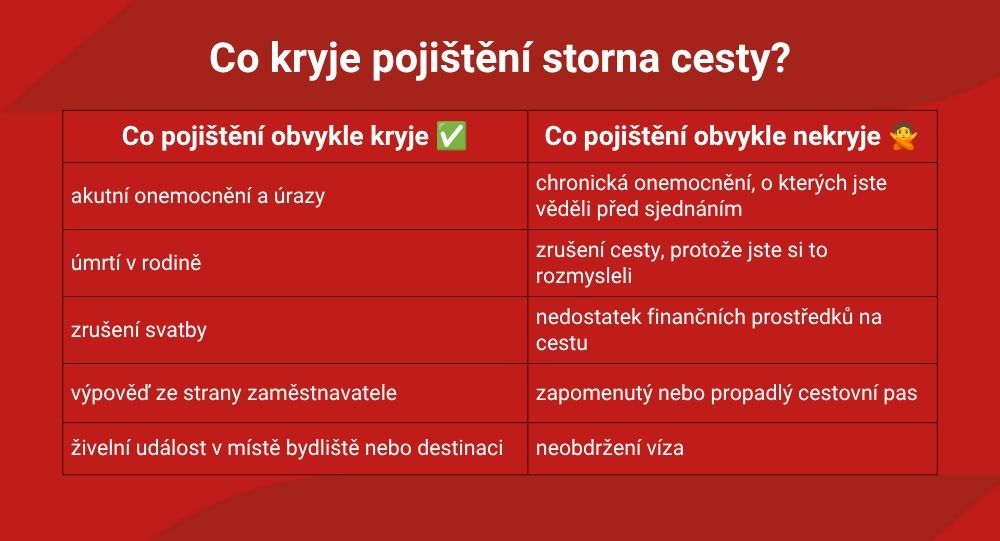
Důvody pro storno cesty jsou akutní onemocnění, úraz, nebo dokonce smrt pojištěného nebo jeho blízké osoby. „Dalším důvodem může být živelní událost v cílové destinaci, v místě bydliště nebo rozvázání pracovního poměru výpovědí ze strany zaměstnavatele, zrušení svatby a další důvody, které jsou uvedeny v pojistných podmínkách,“ uvedla produktová manažerka Kristýna Straková.
Storno z důvodu nemoci
V případě, že potřebujete stornovat zájezd z důvodu nemoci, je nezbytné mít lékařem potvrzenou oficiální dokumentaci. Pojišťovně musíte doložit lékařské zprávy, které jasně potvrzují, že váš zdravotní stav neumožňuje cestu absolvovat.
Kdy a do kdy lze pojištění storna sjednat?
Při sjednávání pojištění storna cesty je důležité dodržovat specifické termíny. Pokud toto podceníte, pojišťovna vám náklady na storno neuzná. V praxi se setkáváme se 3 hlavními způsoby pořízení dovolené a následného sjednání pojištění:
- Standardní nákup pobytu: Pojištění storna je možné sjednat do 3 dnů od úplného uhrazení zájezdu nebo letenky.
- Rezervace ubytování: V případě samostatně rezervovaného ubytování, kdy úplná úhrada proběhne až na místě, musí být pojištění sjednáno do 3 dnů od potvrzení rezervace.
- Last minute zájezdy: Pro cesty objednané méně než 15 dnů před odjezdem je nutné sjednat pojištění nejpozději v den objednání služby.
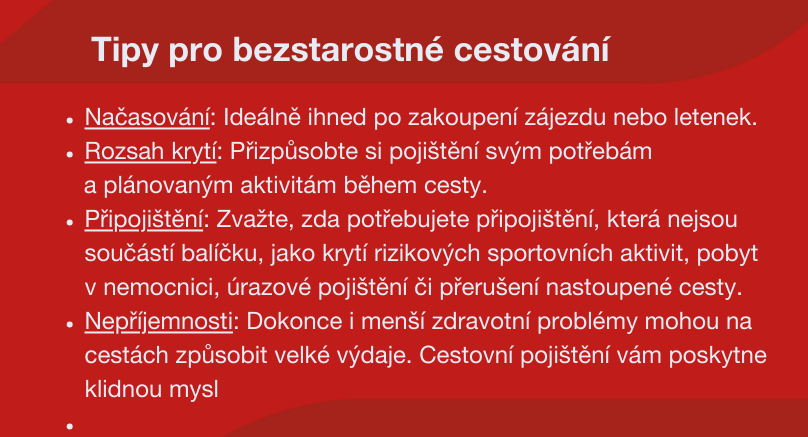
TIP: Abyste měli jistotu a na nic nezapomněli, sjednejte si pojištění ideálně ihned po zakoupení zájezdu nebo letenek.
Srovnání pojištění storna zájezdu od různých pojišťoven
Při srovnávání a výběru pojištění se nedívejte jen na cenu pojištění, ale hlavně na spoluúčast. Vyšší spoluúčast může snížit placené pojistné, ale zároveň znamená váš vyšší podíl při uplatnění vzniklé škody. Vyberte si tedy úroveň spoluúčasti, která odpovídá vašemu rozpočtu.
V Generali České pojišťovně si u pojištění storna cesty můžete vybrat mezi dvěma úrovněmi krytí: buď 80 % nákladů, nebo 100 % nákladů do maximálního limitu 150 000 Kč.
Generali Česká pojišťovna nabízí různé varianty cestovního pojištění včetně pojištění storna zájezdu, které lze přizpůsobit individuálním potřebám cestujících. Klienti si mohou vybrat z různých balíčků, od základní varianty až po rozšířené krytí, které zahrnuje širší spektrum situací a vyšší limity pojistného plnění.
„K dispozici jsou i specifická připojištění v návaznosti na zvolený balíček, jako je například pojištění spoluúčasti na škodě na věcech půjčených, pojištění nákladů na veterinární léčbu, pojištění AutoCare pro územní platnost Evropa a další,“ vysvětlila produktová manažerka Kristýna Straková.
Kolik stojí pojištění storna a co ovlivňuje cenu?
Cena storna se nejčastěji pohybuje v řádu stokorun až tisícovek a odvíjí se od celkové ceny zájezdu, počtu cestujících osob a zvolené varianty spoluúčasti. Vyzkoušejte nezávazně online kalkulačku cestovního pojištění, kde uvidíte přesnou cenu včetně vybraných připojištění a započítaných slev na několik kliknutí (bez zadávání e-mailu).
Pojištění storna zájezdu pro rodinu s dětmi
Život s dětmi je plný překvapení, při kterých i nejlepší plán může selhat. Rodinné balíčky cestovního pojištění s nulovou nebo minimální spoluúčastí vám zajistí, že dětská viróza nebo zranění z hřiště den před odletem nezruinuje rodinný rozpočet.
TIP: Cestovní pojištění pro děti do 6 let získáte u Generali České pojišťovny zdarma, pro mládež do 17 let se slevou 50 % (neplatí pro pojištění storna).
Zpoždění a zrušení letu: Kdy máte nárok na náhradu?
Finanční ztráty mohou vzniknout i během samostatných cest. Pojištění se naštěstí vztahuje i na náhrady za zrušenou letenku nebo jízdenku, ale pokud let zruší sama letecká společnost, musíte náhradu (refundaci) řešit podle evropské legislativy přímo s aerolinkou, nikoliv přes pojištění storna cesty (to se vztahuje pouze na překážky na straně pojištěného).
Jak pojistit storno letenek?
Pojištění storna letenek je zahrnuto v komplexním pojištění storna cesty. Pamatujte jen na pravidlo sjednání do 3 dnů od zaplacení, respektive v den nákupu, pokud kupujete letenku méně než 15 dnů před odletem.
Na co si dát pozor při sjednání pojištění storna zájezdu
- Pozorně si přečtěte pojistné podmínky: Abyste měli jasno, v jakých případech můžete uplatnit pojištění storna zájezdu, je důležité se seznámit s pojistnými podmínkami. Ty detailně popisují krytá rizika, výluky a postupy při uplatnění pojistného plnění.
- Zvažte výši spoluúčasti: Výše spoluúčasti může snížit pojistné, ale zároveň znamená váš vyšší podíl při uplatnění vzniklé škody v případě storna.
- Pozor na termíny u pojištění storna: Dbejte na specifické termíny, které určují, do kdy je možné zájezd stornovat s nárokem na plnění.
- Dokumentujte důvody pro storno: V případě, že potřebujete stornovat zájezd z důvodů krytých pojištěním (např. nemoc), je důležité mít dostatečnou dokumentaci, jako jsou lékařské zprávy nebo v případě živelní události oficiální oznámení o živelní katastrofě.
Checklist: Než zrušíte zájezd…
- Zkontrolujte, zda váš důvod storna spadá do krytých rizik, která jsou uvedena v pojistných podmínkách.
- Sežeňte si oficiální potvrzení (lékařská zpráva, výpověď ze zaměstnání atd.).
- Co nejdříve kontaktujte cestovní kancelář / aerolinku a následně pojišťovnu.
- Připravte si doklady o zaplacení zájezdu a storno fakturu.
Plánujte cesty bez rizika ztráty
S Generali Českou pojišťovnou si můžete své cestovní pojištění a storno zájezdu poskládat přesně na míru svým potřebám. Při stornu zájezdu vám vrátíme až 100 % nákladů zpět a na cestách oceníte nonstop asistenční službu v češtině.
Často kladené dotazy k pojištění storna cesty
Jak funguje pojištění storna zájezdu?
Kryje finanční ztráty (stornopoplatky), které musíte zaplatit cestovní kanceláři nebo dopravci, pokud z vážných důvodů nemůžete na plánovanou cestu odjet.
Co je závažný důvod ke stornu zájezdu?
Nejčastěji jde o akutní onemocnění, vážný úraz, úmrtí v rodině, živelní událost, ztrátu zaměstnání (výpovědí od zaměstnavatele) nebo zrušení svatby.
Co musím doložit při stornu z důvodu nemoci?
Musíte dodat relevantní dokumentaci, což je v tomto případě lékařská zpráva potvrzující vaši neschopnost odcestovat.
Kdy nejpozději lze sjednat pojištění storna?
Nejpozději do 3 dnů od zaplacení zájezdu či letenky. Pokud do odjezdu zbývá méně než 15 dnů, musíte pojištění storna sjednat v ten stejný den, kdy cestu kupujete.
Na co se pojištění storna nevztahuje?
Nevztahuje se na chronická onemocnění známá před sjednáním smlouvy, nedostatek financí, zapomenuté doklady nebo situaci, kdy si dovolenou jednoduše rozmyslíte. Detailní výluky vždy najdete v pojistných podmínkách.
Kolik pojištění storna zájezdu stojí?
Cena se odvíjí od ceny zájezdu, počtu osob a zvolené spoluúčasti (zda chcete případně od pojišťovny vrátit 80 %, nebo 100 % nákladů).
Jaký je rozdíl mezi pojištěním storna a cestovním pojištěním?
Zatímco cestovní pojištění vás chrání primárně v zahraničí (léčebné výlohy, úrazy, odpovědnost), pojištění storna vás chrání ještě před samotným odjezdem před propadnutím peněz za nakoupené služby.

Cestovní poijštění online
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Rychlá pomoc na cestách: Garance okamžité lékařské péče do 2 hodin
V cizí zemi a neznámém prostředí představuje řešení nemoci či úrazu velkou stresovou zátěž. V takových chvílích potřebujete rychle vědět, kam se obrátit a jak správně postupovat. Právě proto přinášíme garanci okamžité lékařské péče k cestovnímu pojištění. Získáte tak jistotu, že na řešení nepříjemné situace nebudete sami. Generali Česká pojišťovna vám zaručuje poskytnutí první lékařské rady nebo pomoci do 2 hodin od nahlášení případu.
5 minut čtení
Shrnutí článku
V tomto článku se dozvíte, jak funguje nová garance okamžité lékařské péče od Generali České pojišťovny. Vysvětlíme vám postup při řešení zdravotních potíží a způsob, jak asistenční služba v zahraničí zajistí lékařskou pomoc do 2 hodin. Zjistíte také, na jaké situace se záruka vztahuje a kdy ji využijete v rámci cestovního pojištění do zahraničí.
Co je garance okamžité lékařské péče od Generali České pojišťovny?
Víme, že zdravotní komplikace během cestování mohou přijít nečekaně – a že v takových chvílích rozhoduje každá minuta. Po kontaktování infolinky Generali České pojišťovny se vám proto snažíme najít potřebnou péči co nejrychleji. Nově navíc garantujeme, že do 2 hodin od otevření případu vám poskytneme první lékařskou radu nebo pomoc přizpůsobenou vašemu zdravotnímu stavu a místu, kde se právě nacházíte.
V praxi to znamená, že do maximálně 2 hodin od nahlášení obdržíte zpětnou informaci od asistence a jednu ze tří forem pomoci (její formu určuje asistenční společnost):
- telefonickou konzultaci s asistenčním lékařem,
- telefonickou konzultaci s lékařem,
- zajištění ambulantního ošetření.
Pokud vaše příznaky naznačují ohrožení života, neprodleně kontaktujte místní záchranné služby pomocí tísňových linek v dané zemi. V těchto případech je prioritou okamžitý zásah na místě, a proto nespadají do dvouhodinové garance.
TIP: Při sjednávání pojištění na dovolenou pro rodinu u nás výhodně pojistíte všechny členy výpravy – děti do 6 let mají cestovní pojištění zdarma a mládež do 17 let s 50% slevou (slevy se nevztahují na pojištění storna).

Co se děje ihned po nahlášení?
Od okamžiku kontaktování přes infolinku Generali České pojišťovny a založení pojistné události asistenčním koordinátorem začíná běžet dvouhodinová lhůta. Naši pracovníci ihned zajišťují nejvhodnější formu pomoci. Nejčastěji pomáhají vyhledat zdravotní zařízení pro ambulantní ošetření.
Ambulantní ošetření v zahraničí
Po ověření případu asistent začne pracovat na nalezení vhodného lékařského zařízení. Poté obdržíte textovou zprávu s kompletními informacemi: referenční číslo případu a přesnou adresu zdravotnického zařízení.
„Lze tak předejít situacím, kdy klienti využívají neověřená zdravotnická zařízení například v hotelových resortech v destinacích jako Egypt či Turecko, která nemusí poskytovat dostatečně kvalitní péči. Navíc hrozí, že si klient bude muset ošetření zaplatit sám, jelikož zdravotní zařízení nemusí patřit mezi smluvní a nemusí přijímat garance asistenční společnosti,“ upozorňuje produktová manažerka Eva Staňková.

Jakou formu pomoci garantujeme?
Podoba pomoci od pojišťovny závisí především na tom, zda potřebujete zajistit vyšetření, nebo už jste v nemocnici. Záruka se považuje za splněnou, jakmile dojde k jedné z následujících situací:
Pokud jste již hospitalizováni
Obdržíte informaci o tom, že se případu ujala asistence Generali České pojišťovny, která je v kontaktu se zdravotnickým zařízením za účelem získání vaší lékařské dokumentace a brzy vás seznámí s dalším postupem.
Pokud hospitalizováni nejste
V závislosti na vašem zdravotním stavu, místě, věku a celkové situaci vám asistenční služba zajistí určenou formu pomoci: telefonickou konzultaci s lékařem, nebo zajištění ambulantního ošetření, kam bude ihned zaslaná garance nákladů na první ošetření.

Na jaké situace se záruka okamžité lékařské péče vztahuje a na jaké ne?
Rozsah garance platí pro medicínsky oprávněné případy nahlášené asistenci k cestovnímu pojištění.
- Záruka pokrývá situace vyžadující posouzení lékařem a rozhodnutí o postupu.
- Nevztahuje se na život ohrožující stavy a nemedicínské a čistě informační požadavky.
- Netýká se situací, kdy již před zavoláním byla poskytnuta pomoc.
TIP: Ozvěte se nám s žádostí o pomoc dříve, než si ošetření domluvíte sami. Můžeme vás pak nasměrovat do našich smluvních zařízení a vy nebudete muset řešit úhradu poplatků na místě.
Nedodržíme 2 hodiny? Získáte kompenzaci
Pokud váš zdravotní stav na zahraniční dovolené či služební cestě vyžaduje pomoc a my ji nezajistíme do 2 hodin, máte nárok na kompenzaci dle podmínek garance. Budeme vás aktivně kontaktovat a informovat o nastalé situaci a obdržíte kompenzaci ve formě voucheru.
V rámci služby okamžité lékařské péče Generali Česká pojišťovna klientům garantuje, že se jim do 2 hodin od prvního kontaktování ozve asistence zpět a začne řešit jejich zdravotní problém. Pokud lhůtu překročí, klient obdrží jako kompenzaci voucher do internetového obchodu Alza v hodnotě 500 Kč.

Cestujte s jistotou a spolehlivým pojištěním
Sjednejte si cestovní pojištění od Generali České pojišťovny a nechte starosti na nás. Naše garance okamžité lékařské pomoci zajistí, že v zahraničí dostanete rychlou a odbornou radu při zdravotních potížích v kteroukoliv denní dobu.
Případnou pojistnou událost nahlásíte snadno telefonicky nebo přes online formulář. Pro okamžitý přehled či pohodlnější nahlášení můžete využít i aplikaci Moje Generali.
TIP: Vyrážíte do ciziny často? Generali Česká pojišťovna nabízí i celoroční cestovní pojištění či Chytrovko – chytré cestovko, které se automaticky obnovuje. Můžete pak vyrazit do zahraničí bez starostí se sjednáváním samostatných pojištění pro jednotlivé cesty.

Nejčastější dotazy ke garanci okamžité lékařské péče
Uplatňuje se garance na infarkt nebo vážná zranění?
Stavy bezprostředně ohrožující lidský život spadají do kompetence záchranných složek. Tyto situace vyžadují okamžitý zásah na místě a do dvouhodinové asistenční garance se nezapočítávají.
Jak se dozvím, kam mám jít v zahraničí k lékaři?
Asistence vám zašle SMS zprávu s referenčním číslem vašeho případu, adresou smluvní nemocnice a veškerými instrukcemi pro ošetření.
Jaké odškodnění získám při překročení 2 hodin?
Pokud nedodržíme garantovanou dobu, budeme vás sami kontaktovat. Jako kompenzaci získáte voucher na 500 Kč.
TIP: Přečtěte si všechny nejčastější dotazy k cestovnímu pojištění.
Okamžitá lékařská péče od Generali České
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Cestovní pojištění na Slovensko: Proč ho potřebujete, i když je to za rohem
Plánujete túru v Tatrách nebo dovolenou jinde na Slovensku? Možná si říkáte, že se s místními vždy domluvíte a v nejhorším případě máte v peněžence modrou kartičku své zdravotní pojišťovny. Ta vás ale bohužel neochrání před všemi finančními riziky, která na vás na dovolené mohou čekat, včetně finančně nákladného zásahu horské služby.
6 minut čtení
Shrnutí článku
V tomto článku podrobně rozebíráme, proč je vhodné sjednání komplexního cestovního pojištění na Slovensko. Vysvětlíme vám zásadní rozdíly mezi uplatněním evropského průkazu pojištěnce (EHIC) a komerčním pojištěním. Zjistíte, jaká rizika jsou spojena s turistikou v Tatrách, a poradíme vám, jak vybrat cestovní pojištění na Slovensko u Generali České pojišťovny pro bezstarostnou cestu.
Je cestovní pojištění na Slovensko nutné?
I když jsme si se slovenskými „bratmi“ blízcí v mnoha ohledech, z hlediska zdravotnictví se jedná o cizí stát a jejich systém poskytování péče má vlastní pravidla. Týká se to nejen běžných ošetření u lékaře, ale především zákroků v horských oblastech. Právě na horách hrozí turistům největší finanční riziko v podobě výjezdů záchranářů, protože zásah horské služby platí pacient. Cena takového výjezdu se obecně pohybuje v desetitisících, ale může vyšplhat až na milion korun.
V čem je rozdíl mezi evropským průkazem pojištěnce a cestovním pojištěním?
Při cestách na Slovensko mohou čeští občané využít evropský průkaz zdravotního pojištění (EHIC). Tento průkaz však zakládá nárok pouze na lékařsky nezbytnou zdravotní péči. Můžete jej navíc uplatnit výhradně ve zdravotnických zařízeních, která mají platnou smlouvu se slovenskými zdravotními pojišťovnami.
Problémem pro české turisty bývá systém spoluúčasti. Slovenský zdravotní systém totiž vyžaduje od pacientů regulační poplatky a finanční spoluúčast. Veřejné zdravotní pojištění ČR tyto poplatky a spoluúčast neproplácí.
Co evropský průkaz pojištěnce na Slovensku pokryje a co ne
Pokud spoléháte pouze na modrou kartičku, riskujete na Slovensku nečekané výdaje. Pacientovi je na základě EHIC poskytnuto nezbytné ošetření za stejných podmínek jako místním občanům, ale sám musí uhradit například:
- doplatky za recepty a léčiva,
- poplatky za návštěvu lékařské pohotovosti nebo ústavní pohotovostní služby v nemocnici,
- spoluúčast na stomatologických zákrocích a materiálu,
- zásah horské služby,
- repatriaci do domovského státu.
Kdy se bez komerčního pojištění neobejdete
Sjednání cestovního pojištění pro cestu na Slovensko eliminuje nutnost doplácet slovenské regulační poplatky. Komerční cestovní pojištění totiž proplatí nezbytné náklady na ošetření a předepsané léky. V lyžařských střediscích a turistických centrech na Slovensku navíc často působí soukromí lékaři a kliniky, které průkaz EHIC neakceptují. Komerční pojištění kryje ošetření i v těchto smluvních zdravotnických zařízeních.
„Při vážnějších stavech nebo hospitalizaci komunikuje s nemocnicí asistenční služba, která garantuje úhradu nákladů. Turista se tak vyhne nutnosti řešit administrativu, skládat vysoké finanční kauce nebo platit zákroky z vlastních úspor,“ uvádí k tomu produktová manažerka Eva Staňková.
Co kryje cestovní pojištění na Slovensko?
Každá varianta cestovního pojištění od Generali České pojišťovny automaticky obsahuje pojištění léčebných výloh, asistenční služby, repatriaci, přivolání opatrovníka a uhrazení zásahu horské služby v zahraničí. Asistenční služby jsou zajišťovány nonstop v českém jazyce prostřednictvím partnerské společnosti Europ Assistance.
TIP: Jestliže na Slovensko vyrážíte několikrát během roku třeba za rodinou, vyjde vás výhodněji celoroční cestovní pojištění s výjezdy až na 90 dní. Díky chytrému cestovku se zase nemusíte starat o prodlužování smluv, samo se totiž obnovuje po dobu neurčitou.
Léčebné výlohy a jejich limity
Pro cesty do zahraničí nabízí pojišťovna 3 předdefinované balíčky: START, STANDARD a EXCLUSIVE. Výše pojistného krytí pro léčebné výlohy pak závisí na zvoleném balíčku: u START jde o limit 5 milionů Kč, u balíčku STANDARD 25 milionů Kč a u nejširší varianty pojištění EXCLUSIVE dokonce 100 milionů Kč.
Vhodná připojištění na cestu na Slovensko
Základní rozsah pojištění léčebných výloh lze snadno rozšířit o další užitečná doplňková pojištění (některá jsou automatickou součástí balíčků STANDARD a EXCLUSIVE).
Mezi nejčastěji sjednávané připojištění na Slovensko patří úrazové pojištění, které zahrnuje denní odškodné za vyjmenované úrazy, pojištění trvalých následků úrazu a pojištění pro případ smrti úrazem.
Dále se může hodit pojištění odpovědnosti v běžném občanském životě. To kryje újmy na zdraví, usmrcení nebo škody na majetku způsobené třetím osobám při rekreačních činnostech a sportu. Všechna doplňková pojištění najdete zde.
TIP: Jede s vámi na Slovensko i váš mazlíček? Nezapomeňte pro něj sjednat pojištění veterinární léčby vztahující se na nezbytné náklady na léčení akutního úrazu nebo onemocnění psa či kočky v zahraničí.
Připojištění rizikových sportů
Milovníci aktivní dovolené by měli zpozornět u specifikace svých sportovních aktivit. Celkem 77 běžných sportů, jako jsou rekreační lyžování a snowboarding na vyznačených trasách, cyklistika v nenáročném terénu, turistika do 3 500 m n. m. nebo via ferrata, je kryto již v základní sazbě pojištění pro rekreační a služební cesty.
Pro adrenalinové aktivity, jako je skialpinismus či horolezectví do 6 000 m n. m., je pak určeno připojištění na rizikovou cestu. Všechny sporty najdete v přehledné tabulce rozdělení sportů v pojistných podmínkách.
Pojištění na hory a do Tater
Nejdůležitějším specifikem Slovenska je legislativní povinnost osob plně hradit náklady na technický zásah horské záchranné služby. Pokud turista v horských oblastech (např. Vysoké či Nízké Tatry, Malá a Velká Fatra, Slovenský ráj) ztratí orientaci, uvízne v terénu nebo utrpí úraz, musí za svou záchranu následně zaplatit (kromě nezletilých dětí a nesvéprávných osob). Veškeré vyhledávací akce, technické vyprošťování a transport (včetně nasazení vrtulníku) mu budou horskou službou kompletně vyfakturovány k přímé úhradě. Veřejné zdravotní pojištění (EHIC) tyto technické a záchranné složky v horách nekryje.
TIP: Základní rozsah pojištění léčebných výloh u Generali České pojišťovny obsahuje úhradu nákladů na pozemní i letecký zásah horské služby v zahraničí. Pojišťovna tyto náklady kryje až do výše sjednaného limitu léčebných výloh.
Kolik stojí cestovní pojištění na Slovensko?
Cena cestovního pojištění na Slovensko se odvíjí od délky pobytu, vybraného balíčku pojištění i sjednaných připojištění. Obecně ceny cestovního pojištění pro dospělou osobu začínají na 13 Kč za den.
Cestujete na Slovensko s rodinou? Ušetřete s tipem od produktové manažerky Eva Staňková: „Využijte rodinnou slevu u Generali České pojišťovny – děti do 6 let mají pojištění zcela zdarma, mladí do 17 let získají slevu 50 %. Tato sleva se nevztahuje na pojištění storna.“
Jak sjednat cestovní pojištění na Slovensko online
Slovensko je v pojistných podmínkách zařazeno do evropské zóny. Do ní spadají nižší základní sazby, navíc Generali Česká pojišťovna zlevnila pojištění pro vybrané destinace až o 43 %. Při sjednání cestovka online pak dostanete ještě dodatečnou slevu 20 %.
S Generali Českou pojišťovnou získáte komplexní krytí a garanci, že vám zajistíme lékařskou pomoc do 2 hodin od nahlášení případu, jinak vám poskytneme finanční kompenzaci.
Nejčastější otázky a odpovědi k cestovnímu pojištění na Slovensko
Je cestovní pojištění na Slovensko povinné?
Ze zákona povinné není, nicméně bez něj vystavujete svůj rozpočet zbytečným rizikům. Systém veřejného pojištění na Slovensku vyžaduje spoluúčast na lécích i zákrocích a pacienti si tak u mnohých ošetření musí připlácet ze svého.
Stačí mi na Slovensku evropský průkaz pojištěnce (EHIC)?
Průkaz EHIC platí pouze ve státních zdravotnických zařízeních, a i v nich zakládá nárok pouze na lékařsky nezbytnou zdravotní péči. Nepokrývá však poplatky na pohotovosti, návštěvu u soukromého lékaře nebo repatriaci zpět domů.
Kryje běžné cestovní pojištění turistiku v Tatrách?
Ano. Základní varianty cestovního pojištění od Generali České pojišťovny pokrývají vysokohorskou turistiku a pobyt do 3 500 m n. m., procházky a túry v nenáročném terénu a vyhledávání, pátrání, technický zásah horské služby a transport vrtulníkem až do sjednaného limitu léčebných výloh vybraného balíčku.
Vztahuje se cestovní pojištění i na zapůjčené věci?
Můžete si dokoupit připojištění spoluúčasti na věci půjčené, které hradí finanční spoluúčast při poškození pronajatého vybavení (například kola, auta nebo vybraných plavidel) od oficiální půjčovny.

Cestovní pojištění od Generali České
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Cestovní pojištění do Chorvatska: Na co myslet, než vyrazíte
Chystáte se na dovolenou do Chorvatska? I když je tato mezi Čechy populární prázdninová destinace poměrně blízko, nečekané události mohou vaši cestu nepříjemně zkomplikovat. Ať už jde o náhlou nemoc dětí, zrušené ubytování, nebo dopravní nehodu, komplexní cestovní pojištění do Chorvatska vám může ušetřit výlohy. Proč se rozhodně nevyplatí spoléhat pouze na základní modrou průkazku státní pojišťovny?
5 minut čtení
Shrnutí článku
Tento článek vysvětluje, proč je nutné cestovní pojištění do Chorvatska a jaká má zdravotní péče v této zemi specifika. Vysvětluje základní rozdíly mezi průkazem EHIC a komerčním cestovním pojištěním s různými typy připojištění. Objasňuje, jaké cestovní pojištění do Chorvatska zvolit a na co myslet při dopravě vlastním vozem.
Je cestovní pojištění do Chorvatska nutné? EHIC vs. komerční pojištění
Evropský průkaz zdravotního pojištění (EHIC) vám dává nárok na nezbytnou péči ve státních zařízeních v evropských státech. Ošetří vás za stejných podmínek jako místní obyvatele, to ale může znamenat i doplatky za léky či speciální vyšetření.
Dostupnost státních ambulancí (domovi zdravlja) bývá v menších letoviscích omezená, často tam najdete pouze soukromé kliniky nebo ordinace, ve kterých průkaz pojištěnce neplatí. Navíc je v Chorvatsku běžná povinná spoluúčast pacienta, participacija, takže i se státním průkazem EHIC budete doplácet za každý úkon.
TIP: Na kolik eur vyjde ošetření v Chorvatsku a které zdravotní problémy tam hrozí nejčastěji? Čtěte v článku Zdravotní péče v Chorvatsku zdražila, cestovní pojištění pro tuto destinaci představuje vhodné řešení.
Kdy vám pomůže komplexní cestovní pojištění do Chorvatska
Komplexní cestovní pojištění vás ochrání před vysokými výdaji i případnou jazykovou bariérou. Jeho nedílnou součástí je totiž asistenční služba, která komunikuje nonstop a v českém jazyce.
„Pokud asistenční služba nezorganizuje lékařskou pomoc do dvou hodin od nahlášení případu, máte u Generali České pojišťovny nárok na kompenzaci ve výši 500 Kč. Záruka se nevztahuje na život ohrožující stavy, kdy musíte okamžitě volat záchranné složky,“ vyzdvihuje záruku produktová manažerka Eva Staňková.
Co kryje cestovní pojištění do Chorvatska?
Základní balíčky pojištění léčebných výloh lze rozšířit o doplňková pojištění (připojištění), která kryjí specifické události a finanční ztráty.
Léčebné výlohy a asistenční služby
Chorvatsko z hlediska územní platnosti pojištění spadá do oblasti Evropa. Samotným základem ochrany je vždy pojištění léčebných výloh, asistence, repatriace a případný zásah záchranné služby. V základu máte na výběr ze tří jasně definovaných balíčků: START, STANDARD a EXCLUSIVE. Jednotlivé varianty se liší limitem pojistného krytí léčebných výdajů: 5 mil., 25 mil. a 100 mil. Kč.
TIP: Pojištění pamatuje i na nečekanou bolest zubů – zahrnuje totiž akutní zubní ošetření s limitem až do 20 000 Kč. V případě onemocnění covidem-19 kryje cestovní pojištění od Generali České pojišťovny ošetření, hospitalizaci i repatriaci.
Nabízená připojištění:
Doplňkové úrazové pojištění zahrnuje denní odškodné za vyjmenované úrazy, pojištění trvalých následků úrazu a pojištění pro případ smrti úrazem.
Pojištění odpovědnosti v běžném občanském životě se vztahuje na povinnost nahradit škodu na majetku nebo nemajetkovou újmu na zdraví způsobenou jiné osobě. To se může hodit ve chvíli, kdy při své dovolené někoho neúmyslně zraníte nebo mu něco poškodíte. Pojištění kryje také škody způsobené příležitostným používáním plachetnic a jiných nemotorových plavidel.
Pojištění osobních věcí a zavazadel se vztahuje na cestovní zavazadla a věci osobní potřeby, které jste si vzali s sebou nebo které jste si pořídili během cesty.
Pojištění pobytu v nemocnici představuje doplňkovou finanční kompenzaci k základnímu pojištění hospitalizace.
Pojištění nadstandardních asistenčních a právních služeb zahrnuje rozšířenou pomoc v nestandardních nouzových, právních či osobních situacích v zahraničí, například v případě nutnosti pořízení náhradních cestovních dokladů, jízdenek nebo letenek kvůli jejich ztrátě nebo odcizení. Kryje také vznik stavu nouze v místě trvalého bydliště pojištěného v ČR po dobu, kdy se nachází v zahraničí (např. bezprostřední ohrožení majetku havárií).
Pojištění spoluúčasti na věci půjčené je určeno pro případy, kdy si pojištěný v zahraničí zapůjčí dopravní prostředek nebo plavidlo. Pojištění se vztahuje na kola, elektrokola, elektrokoloběžky, osobní motorová vozidla, karavany, obytné vozy, motocykly, plachetnice do délky 20 metrů, vodní skútry, motorové čluny do výkonu 300 HP a hausbóty.
Pojištění veterinární léčby pro psa nebo kočku kryje situaci v zahraničí, kdy u mazlíčka dojde k akutnímu úrazu nebo akutnímu onemocnění, které vyžaduje okamžitou lékařskou péči. Pojišťovna hradí 70 % prokazatelně vynaložených nákladů na nezbytné léčení a veterinární zákroky.
Pojištění storna cesty poskytuje finanční ochranu pro případ, že pojištěný musí plánovanou cestu zrušit ještě před jejím nastoupením. Pojišťovna hradí 80 % nebo 100 % stornopoplatků podle sjednané varianty spoluúčasti.
Pojištění přerušení nastoupené cesty se vztahuje na situace, kdy pojištěný již odcestoval do zahraničí, ale je nucen svou cestu předčasně ukončit.
Typ cesty (sportovní a organizovaná činnost)
Základní cestovní pojištění se vztahuje na turistiku, práci a rekreační sport. Připojištění specifického typu cesty umožňuje rozšířit základní rozsah pojištění léčebných výloh a odpovědnosti podle charakteru plánovaných aktivit.
- Organizovaný sport: Kryje situace, kdy pojištěný provozuje sport při organizovaných soutěžích, a to včetně veškeré přípravy a tréninků.
- Riziková cesta: Kryje provozování rizikových sportů a extrémních aktivit definovaných v tabulce rozdělení sportů, které jsou provozovány individuálně i organizovaně (např. sjezd na horských kolech, via ferrata, sportovní potápění pod vedením instruktora do 40 metrů hloubky nebo jachting od 12 do 27 námořních mil od pevniny).
„Patříte mezi nadšence do aktivní dovolené? Většina rekreačních sportů připojištění nevyžaduje, kryjeme přes 77 sportů bez jakéhokoliv příplatku rovnou v základním pojištění,“ doplňuje produktová manažerka Eva Staňková.
Cesta do Chorvatska autem
Pokud plánujete na Jadran vyrazit po vlastní ose, nezapomeňte před cestou zkontrolovat technický stav vozu a sjednat si asistenční služby AutoCare a vhodná připojištění vozu na cestu do zahraničí.
Pokud plánujete na dovolené prozkoumávat okolí na vypůjčeném skútru nebo si pronajmout karavan, pamatujte také na pojištění spoluúčasti na věci půjčené.
Kolik stojí cestovní pojištění do Chorvatska?
Cena cestovního pojištění do Chorvatska se odvíjí od délky pobytu, zvoleného balíčku a doplňkových pojištění. Ceny začínají na 13 Kč za osobu a den (balíček START).
Produktová manažerka Eva Staňková doplňuje: „Kvalitní pojištění do Chorvatska nemusí znamenat díru do rozpočtu. U vybraných evropských destinací jsme totiž nyní snížili základní sazby pojištění až o 43 %.“
Rodinám, které si chtějí užít dovolenou, nabízíme slevu na pojistném pro děti (neplatí pro pojištění storna):
- Děti do 6 let od nás mají cestovní pojištění zcela zdarma.
- Mladiství do 17 let pak získají slevu 50 %.
TIP: Sjednejte si pojištění na dovolenou z pohodlí domova přes internet. Při sjednání cestovního pojištění online od Generali České pojišťovny získáte další slevu 20 % z výsledné ceny!
Jak vybrat a sjednat cestovní pojištění online
Při výběru srovnávejte nejen cenu pojištění, ale zejména limity léčebných výloh, dostupnost připojištění a spolehlivost poskytovatele.
Nezapomeňte, že komerční pojištění nekryje všechny myslitelné situace. Mezi výluky patří škody a újmy způsobené úmyslně nebo pod vlivem alkoholu či drog.
U Generali České pojišťovny si cestovko snadno sjednáte v pár krocích díky online sjednávači nebo aplikaci Moje Generali. Pojištění pak můžete rovnou zaplatit online pro okamžitou pojistnou ochranu a v aplikaci uloženou asistenční kartičku budete mít vždy po ruce.
Nejčastější dotazy k cestovnímu pojištění do Chorvatska
Je cestovní pojištění do Chorvatska povinné?
Ne, z hlediska zákona povinné není. Vždy ho však důrazně doporučujeme, abyste nemuseli hradit nákladnou léčbu na soukromých klinikách ze své kapsy.
Stačí mi v Chorvatsku evropský průkaz pojištěnce (EHIC)?
EHIC pokrývá pouze nezbytnou péči ve státních nemocnicích. Nezaplatí vám doplatky za léčbu, asistenční služby, transport do ČR nebo pojištění odpovědnosti a mnohé další situace.
Kryje pojištění cestu do Chorvatska autem?
Pojištění léčebných výloh platí i při cestování vozem. Pokud si ale chcete pojistit pomoc při případné poruše, sjednejte si asistenční služby AutoCare.
Kolik stojí cestovní pojištění do Chorvatska pro rodinu?
Konečná cena závisí na počtu osob, limitech a vybraných službách, ceny začínají na 13 Kč za osobu a den. Rodiny u Generali České pojišťovny ušetří – děti do 6 let mají pojištění zdarma a mládež do 17 let čerpá slevu 50 % (nevztahuje se na pojištění storna).
Jsou vodní a rizikové sporty součástí pojištění?
V základu pojištění je zahrnuto přes 77 běžných a rekreačních sportů včetně turistiky nebo potápění do 10 metrů. Extrémnější vodní sporty, jako například sportovní potápění s instruktorem do více než 10 metrů nebo jachting na širém moři, vyžadují připojištění rizikové cesty.
TIP: Další FAQ k cestovnímu pojištění naleznete zde.
Cestovní pojištění online
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
SRNA index 2026: Na silnicích přibývá nehod se zvěří
Jedete po setmění domů z práce a náhle vám do cesty vběhne zvíře. Nárazu se v takové rychlosti už často nedá zabránit. Podobný scénář bohužel zažívají čeští řidiči stále častěji. Dopravní nehoda způsobená srážkou se zvěří znamená obrovský stres, nebezpečí pro posádku auta a v neposlední řadě také vysoké finanční škody na vozidle. Nejnovější statistiky z českých silnic navíc ukazují, že počty těchto nehod výrazně rostou.
5 minut čtení
Shrnutí článku
Generali Česká pojišťovna ve spolupráci s Centrem dopravního výzkumu přináší další vydání takzvaného SRNA indexu, který dvakrát ročně podrobně mapuje nebezpečné úseky v souvislosti se srážkami se zvěří v ČR. V tomto článku detailně rozebíráme nová data, která přináší SRNA index pro období mezi říjnem 2025 a březnem 2026. Zjistíte aktuální statistiky ohledně střetů se zvěří na českých silnicích, nejnebezpečnější regiony a jak přesně fungují moderní pachové ohradníky, které pomáhají nehodám předcházet. Dále poradíme, jaký je správný postup po srážce se zvěří.
Nový SRNA index ukazuje rekordní čísla
SRNA index (zkratka pro SRažení a NAbourání) pravidelně informuje o počtu srážek vozidel se zvěří v Česku. Aktuální, 14. vydání však přichází v inovované podobě a přináší mnohem přesnější data. Základem nejnovější analýzy se staly nejen záznamy z nehodových statistik Policie ČR, ale také hlášení z tísňové linky 158.
„Od října 2025 do března 2026 došlo na našich silnicích k více než 18 tisícům srážek se zvěří. Jde o historicky nejvyšší zaznamenanou hodnotu,“ zdůrazňuje Jan Marek, tiskový mluvčí Generali České pojišťovny.
Kdy a kde v ČR hrozí největší riziko střetu se zvěří?
V České republice dojde každoročně k více než 30 000 hlášeným srážkám se zvěří. Podle nejnovější statistiky byl nejhorším dnem sledovaného půlroku 5. leden 2026, kdy bylo nahlášeno 170 střetů.
- Absolutně nejnebezpečnějším dnem v týdnu je pondělí. K nehodám dochází nejčastěji odpoledne, a to konkrétně mezi 16. a 17. hodinou.
- Zvýšené riziko panuje i ve čtvrtky a pátky mezi 16. a 17. hodinou a v pátky mezi 17. a 18. hodinou.
- Nejhorším konkrétním místem je úsek silnice I/9 na Liberecku u Nového Boru u odbočky na Chotovice, kde na 250 metrů dlouhém úseku došlo ke 14 střetům se zvěří.
- O víkendech naopak klesá počet střetů v ranních hodinách – stojí za tím celkově nižší provoz na komunikacích.
TIP: Všechny výsledky SRNA indexu z uplynulých let si můžete projít zde.
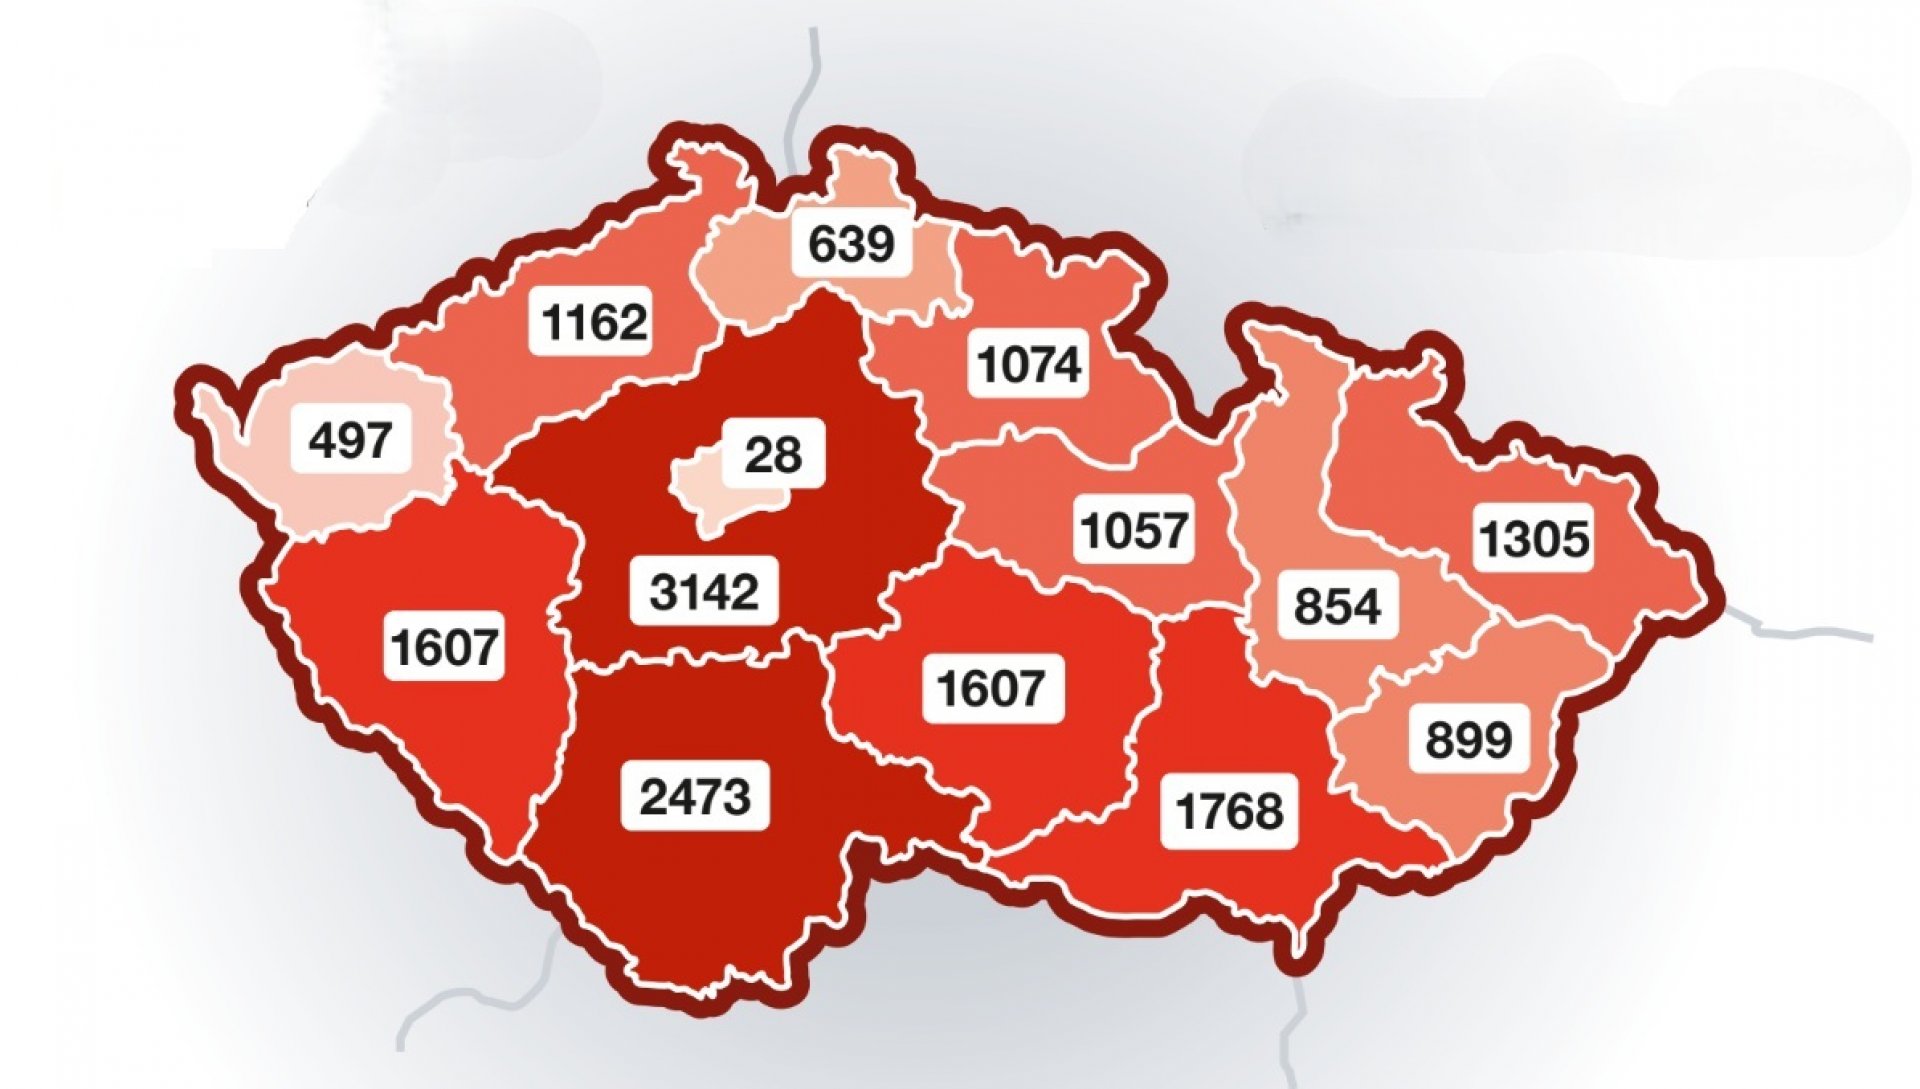
„Průměrně v Česku podle nejnovějších dat došlo k jedné srážce se zvěří na každých 3,6 kilometru. Nejnebezpečnějšími jsou z pohledu hustoty střetů se zvěří vzhledem k délce silniční sítě kraje Zlínský, Jihočeský a Jihomoravský, ve kterých se vozidlo se zvěří potká průměrně každých 2,3 až 2,5 kilometru. Na úrovni okresů je nejrizikovější Karviná, Zlín a Břeclav,“ doplňuje Jan Marek, tiskový mluvčí Generali České pojišťovny.
Počet střetů se zvěří v jednotlivých krajích (říjen 2025 – březen 2026)
Která zvířata končí pod koly aut nejčastěji?
Nejčastější zvířecí obětí dopravy je u nás srnčí zvěř, která figuruje v 81,2 % evidovaných nehod. Na druhém místě smutné statistiky se nacházejí divoká prasata a na třetím zajíci. V datech se ale objevili i daněk, káně, pes nebo vlk, který byl sražen na dálnici D11.
TIP: Víte, jak správně reagovat při vběhnutí zvěře do silnice? Poslechněte si Stačí málo podcast s profesorem Michalem Bílem a zjistěte, jak správně postupovat při kolizi řidiče s divočinou.
Prevence srážek zvěře v praxi: Pachové ohradníky
Generali Česká pojišťovna se aktivně podílí na prevenci dopravních nehod zaviněných zvěří. Společně s odborníky z Centra dopravního výzkumu odstartovala instalaci pachových ohradníků. Ohradníky byly nainstalovány po obou stranách vozovky v délce přibližně jednoho kilometru na 12 vytipovaných rizikových úsecích českých silnic. Hlavním cílem projektu je během následujícího roku porovnat ošetřená místa s kontrolními úseky a vyhodnotit celkový vliv na snížení počtu nehod (předpokládá se snížení srážek až o polovinu) i ekonomickou návratnost.
TIP: Pachové ohradníky najdete například u Bělé pod Bezdězem (silnice I/38) nebo u Borohrádku (I/36) či jihovýchodně od Vodňan (I/20). Seznam všech lokalit s instalovanými pachovými ohradníky si můžete přečíst a prohlédnout zde.
Jak fungují pachové ohradníky?
Pachové ohradníky nefungují jako fyzická překážka, ale jako signál nebezpečí, kterému se zvěř přirozeně vyhne. Na okraj lesa se umístí dřevěné kůly s biodegradabilním nosičem pod plechovou stříškou. Do tohoto nosiče se následně vstříkne speciální pachová látka.
Protože se zvěř orientuje primárně čichem, pach predátora nebo člověka v ní vyvolá instinktivní strach a silnici se raději vyhne. Ohradníky se musí pravidelně znovu „navonět“, obvykle každé tři měsíce, aby jejich účinnost neklesala.
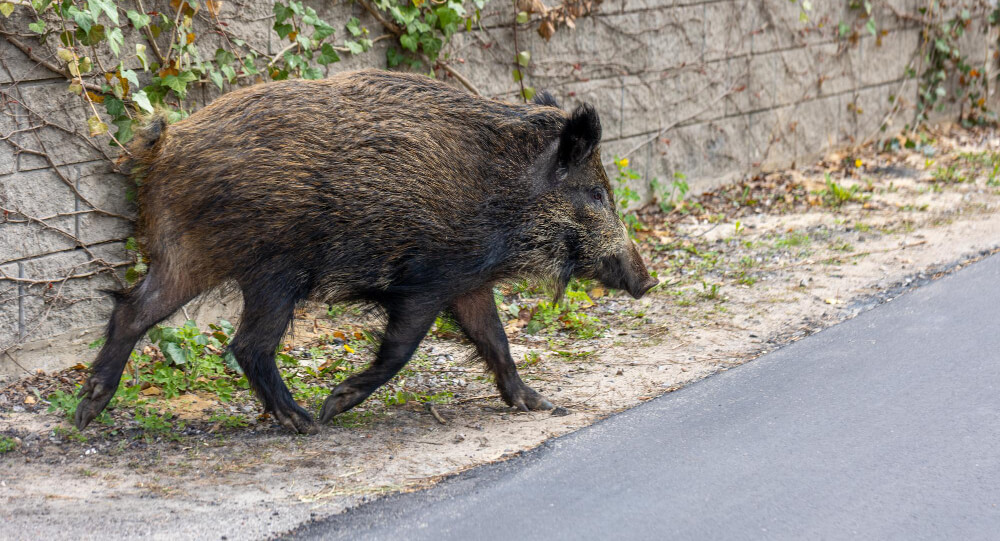
Správný postup po srážce se zvěří
I přes nejlepší prevenci se může dopravní nehoda se zvěří stát komukoliv. Hlavní je zachovat chladnou hlavu a dodržet tento bezpečný postup:
- Zajistěte bezpečí. Zapněte výstražná světla a postavte na silnici varovný trojúhelník. Odstupte od vozidla za svodidla či do bezpečné vzdálenosti mimo silnici.
- Volejte pomoc. Došlo-li ke zranění, volejte záchrannou službu 155. Vždy kontaktujte Policii ČR na lince 158 a řiďte se jejími pokyny.
- Řešte škodu. Kontaktujte asistenční linku pojišťovny. Pokud je to bezpečné, následky nehody vyfoťte.
- Na zvěř nesahejte. Zraněná zvěř vás může ze strachu napadnout. Sražené zvíře si nesmíte ponechat, zákon by to hodnotil jako pytláctví.
TIP: Policie sama vyrozumí správce příslušné honitby, který si pro zvíře přijede a postará se o něj. Tuto povinnost tedy řešit nemusíte.
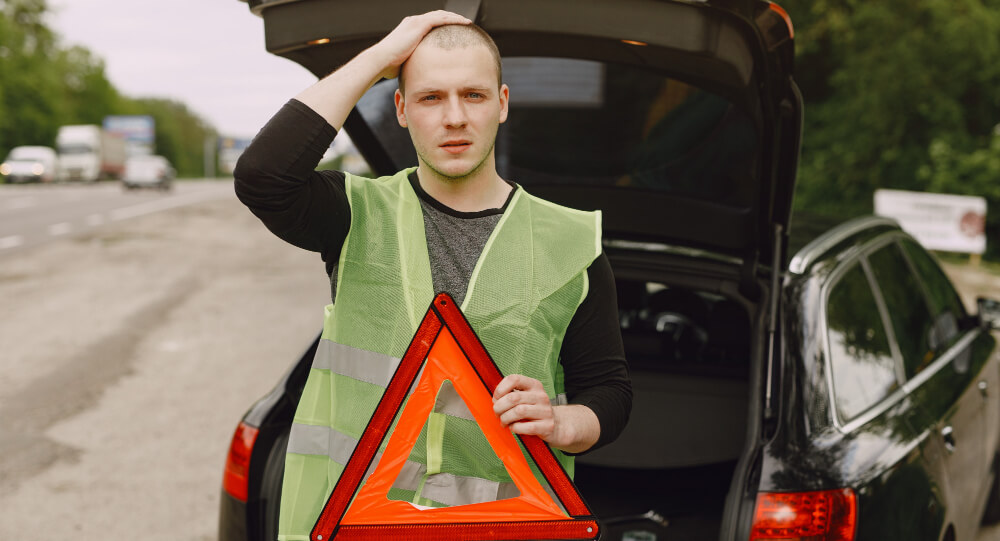
Spolehlivá ochrana s Generali Českou pojišťovnou
Statistiky potvrzují, že náklady na opravy vozidel trvale rostou a průměrná škoda u dopravní nehody při srážce se zvěří přesahuje 53 tisíc korun. Řidiči takové následky řeší buď z havarijního pojištění, nebo z připojištění střetu se zvěří. Havarijní pojištění lze uzavřít i pro firemní vozidla.
Celospolečenské náklady spojené s těmito střety dosahují každoročně řádu miliard korun. Generali Česká pojišťovna v daném pololetí řešila 4 528 událostí a vyplatila 242 milionů korun, což představuje meziroční nárůst počtu případů o 20 % a u vyplacené částky o 38 %.
Sjednejte si pojištění vozidla u Generali České pojišťovny a doplňte jej o připojištění střetu se zvěří. Za roční cenu 1 100 Kč získáte spolehlivé pojistné krytí až 100 000 Kč. Můžete se spolehnout na rychlou likvidaci škod už do 2 dnů a pohodlné online nahlášení během 3 minut. S aplikací Moje Generali navíc máte celou svou smlouvu i asistenční služby neustále v kapse.
Nejčastější otázky a odpovědi k SRNA indexu a střetu se zvěří
Kdy je riziko srážky nejvyšší?
Statistiky ze SRNA indexu ukazují, že nejhorším dnem je pondělí. Nebezpečné jsou především odpolední hodiny, přesněji časový úsek mezi 16. a 17. hodinou.
Kde v Česku hrozí největší nebezpečí?
Nejvíce srážek se zvěří v přepočtu na délku silniční sítě je evidováno ve Zlínském, v Jihočeském a Jihomoravském kraji.
Pomůže mi při úhradě oprav po střetu se zvěří povinné ručení?
Bohužel ne. Standardní povinné ručení střet se zvěří nezahrnuje – hradí jen škody, které způsobíte někomu jinému. K úhradě škody na vašem vozidle po srážce se zvířetem potřebujete havarijní pojištění nebo k tomu určené připojištění.
Jak pachové ohradníky odpuzují zvířata?
Pachové ohradníky vydávají silný zápach připomínající predátora nebo člověka. Zvěř se orientuje čichem, a proto do takto označeného prostoru kvůli instinktivnímu strachu nevstoupí.
Auto pojištění
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Zelená karta a vše, co jste potřebovali vědět
Už nemusíte hledat zelenou kartu po šuplících – teď ji máte na dosah ruky v klientské zóně Moje Generali, a to v nové bílé verzi. I když v Česku už není povinné ji mít fyzicky u sebe, na cestách za hranice se bez ní neobejdete. Ztratili jste ji? Žádný problém! Náš šikovný voicebot Leo vám ji pošle na e-mail do 30 minut. Klidně i uprostřed noci.
4 minuty čtení
Co je zelená karta?
Jedná se o mezinárodní osvědčení o pojištění odpovědnosti za škodu způsobenou provozem motorového vozidla. Slouží jako potvrzení, že máte sjednané pojištění i v okamžiku, kdy někoho nabouráte a způsobíte škody na cizím vozidle.
„Tento dokument potvrzuje, že vozidlo má platné povinné ručení a je platný ve státech, které jsou na kartě přímo uvedeny. Jinak řečeno, je to dokument, který vám umožňuje provoz vozidla na silnicích a zároveň vám umožňuje vstup na území cizího státu bez nutnosti uhradit finanční částky jinak požadované tamními orgány za tzv. hraniční pojištění,” vysvětlil produktový manažer Ondřej Hrdina.
Platnost zelené karty je časově omezená, většinou platí po dobu jednoho roku ode dne sjednání pojištění. Na dokumentu musí být uvedeny tyto údaje:
- Název: Mezinárodní automobilová pojišťovací karta
- Údaje o vozidle (registrační značka, model)
- Datum platnosti zelené karty
- Územní platnost
- Detaily o asistenční službě
Výjimky z povinného ručení stále platí pro elektrokola a elektrické koloběžky, které nepřekročí rychlost 14 km/h, nebo jedou více jak 14 km/h, ale nepřekročí hmotnost 25 kg. Pro tato lehká vozidla není pojištění odpovědnosti vyžadováno.
Musím mít zelenou kartu u sebe?
Dříve byla povinnost mít zelenou kartu fyzicky u sebe, což většinu řidičů vedlo k tomu, že si ji ukládali trvale v přihrádce nebo za stínítkem. Od roku 2021 pak stačilo ji mít v elektronické podobě. Policisté si ji tak mohli prohlédnout, když jste ji měli stáhnutou v mobilu nebo otevřeli z emailu.
Od 1. října 2024 se povinnost mít kartu u sebe zrušila pro řidiče na území České republiky. Platnost povinného ručení totiž nyní mohou policisté ověřovat online přes databázi České kanceláře pojistitelů. Tím odpadá nutnost předkládat zelenou kartu při silniční kontrole.
Nicméně tato změna neznamená, že povinnost mít pojištění odpovědnosti zaniká. Řidiči stále musí mít své pojištění v pořádku, a pokud by platnost pojištění vypršela, mohou čelit sankcím nejen od policie, ale i od České kanceláře pojistitelů, která eviduje vozidla bez povinného ručení.
Kde najdu zelenou kartu
„Zelenou kartu zpravidla obdržíte ihned po sjednání povinného ručení e-mailem. U Generali České ji pak také snadno najdete v naší nové mobilní aplikaci Moje Generali,” popsal Ondřej Hrdina.
Se zelenou kartou vám do 30 minut pomůže také náš voicebot Leo, a to klidně i o půlnoci. Leo si vás ověří pomocí čísla smlouvy, jména a data narození a pak vám zelenou kartu odešle na email. Potřebujete zaslat svou zelenou kartu a máte pojištění u Generali České? Tak napište Leovi.
Bílá, nebo zelená karta?
Historicky byla zelená, aby její barva měla usnadnit rozpoznání pojištěných vozidel na mezinárodní úrovni. Mělo to také svůj praktický důvod, a to kvůli padělání. Od roku 2020 však došlo ke změně, kdy se začala používat bílá barva.
Důvodem této úpravy byla praktičnost – bílá verze umožňuje tisk karty na běžných domácích tiskárnách, což usnadňuje její dostupnost pro řidiče. Ačkoli je nyní karta technicky bílá, stále si drží svůj historický název „zelená“, což zajišťuje kontinuitu a snadné porozumění napříč zeměmi.
„I když je na území ČR od 1. října 2024 fyzické nošení karty zrušeno, při cestách do zahraničí je stále důležité mít ji s sebou, aby se předešlo případným komplikacím,” upozornil produktový manažer Ondřej Hrdina. Digitální formy se postupně prosazují, ale ne všechny státy jsou na tento systém plně připraveny, což znamená, že zelená karta (i v bílé verzi) zůstává klíčovým dokumentem pro mezinárodní cesty.
Chcete mít zelenou kartu a další důležité dokumenty dostupné v kapse na jedno kliknutí? Zaregistrujte se do klientské zóny a stáhněte si naši mobilní aplikaci Moje Generali.
Sjednejte si pojištění vozidel
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Soutěž SME EnterPRIZE 2024 zná své výherce
V Generali České vnímáme udržitelnost jako jeden z hlavních pilířů podnikání. Proto každoročně pořádáme soutěž pro startupy, živnostníky a malé i střední společnosti, abychom podpořili a inspirovali udržitelné podnikání. Podívejte se na letošní výherce soutěže SME EnterPRIZE.
4 minuty čtení
Cílem soutěže SME EnterPRIZE je ocenit firmy, které v rámci svého podnikání dodržují a prosazují zásady udržitelnosti, a jejichž podnikání má pozitivní dopad na oblast životního prostředí. Probíhající klimatická změna je nepopiratelným faktem, ze kterého pramení celá řada ekologických a společenských rizik. Jsou to právě pojišťovny, které pomáhají podnikatelům a firmám unést tyto rizika a následky. Zapojení Generali České pojišťovny tak představuje další relevantní formu pomoci na cestě k udržitelnému podnikání.
Vítězové ročníku 2024
Podívejte se na vyhlášení výsledků 4. ročníku soutěže SME EnterPRIZE. Do letošního ročníku se přihlásilo téměř devadesát firem a startupů z celé České republiky. Společnosti se snažily přesvědčit odbornou porotu soutěže svou udržitelnou obchodní strategií, inovacemi a udržitelným podnikáním.
„Podpora malých a středních podniků v jejich transformaci k udržitelnému fungování je klíčová pro zajištění lepší budoucnosti nás všech. U nás v Generali České pojišťovně podporujeme udržitelné podnikání také prostřednictvím soutěže SME EnterPRIZE. Každý rok jsem velmi mile překvapen, kolik výjimečných firem a startupů s unikátními projekty u nás v České republice funguje,“ komentuje soutěž Roman Juráš, generální ředitel Generali České pojišťovny.

Ze dvou předkol postoupila do finále desítka společností, z nichž porota vybrala následující vítěze:
1. místo: Green Future.cz, a.s.
2. místo: Refork SE
3. místo: Ameba Production, s.r.o.
První místo v soutěži SME EnterPRIZE
Podnik Green Future se zaměřuje na budování a provoz unikátní technologie termochemické recyklace plastů. Ta umožňuje zpracování a znovuvyužití recyklovatelných plastů za ekologicky a současně ekonomicky výhodného provozu. Plastový odpad přeměňuje na tzv. zelenou ropu, ze které opět vyrábí plasty. Výsledným produktem výroby jsou i energeticky využitelné plyny.
Druhé místo v soutěži SME EnterPRIZE
Refork SE se zabývá patentovanou technologií MTI pro výrobu jednorázových příborů a nápojových brček ze 100 % biobased materiálu, bez chemické modifikace, neobsahující stopy fosilních zdrojů a bez mikro plastů. Jejich výrobky mají 100 % přírodní složení, jsou biodegradabilní a neobsahují mikro plasty. Materiál se v přirozených podmínkách rozpadne do 40 týdnů, což přispívá k ochraně životního prostředí a snižuje zátěž plastovým odpadem.
Třetí místo v soutěži SME EnterPRIZE
Společnost Ameba Production pořádá již mnoho let jeden z největších festivalů v České republice – Rock for People. Ten se u nás řadí mezi průkopníky v oblasti udržitelných festivalů. Aktivně snižuje uhlíkovou stopu, navyšuje podíl bio, bezmasé i rostlinné stravy, předchází vzniku odpadu, podporuje sdílenou a hromadnou dopravu, šetří vodou a pečuje o biodiverzitu. Kromě toho zavádí do praxe principy cirkulární ekonomiky a edukuje své návštěvníky a návštěvnice o udržitelnosti.
Startupy a cena studentů
V minulém roce se soutěž otevřela i startupům. Tato oblast vznikla pod záštitou agentury CzechInvest. Do soutěže se přihlásila desítka firem s různorodými udržitelnými projekty. Z nich odborná porota zvolila pětici nejlepších a následně vybrala vítěze této kategorie. První místo získala Biouhlírna, s.r.o.
Novinkou letošního ročníku byla tzv. cena studentů. Každý student a studentka vysoké školy v České republice měl možnost hlasovat pro svého favorita. Vítězem zvolili hned dva podniky – IONT tech a Nextdrop.
Zjistěte více a prozkoumejte web soutěže SME EnterPRIZE →
Mohlo by vás zajímat
Jak na pojištění storna zájezdu? Váš kompletní průvodce
Na co si dát pozor při půjčení auta v zahraničí
S Moje Generali je správa vašeho pojištění hračka
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Odřené auto? S havarijním pojištěním to není problém
Už jste to zažili? Ráno vyrážíte do práce a zjistíte, že vaše auto na parkovišti je odřené. Lak sedřený až na plech, viník nikde a vy marně přemýšlíte, jak postupovat, když je auto nabourané. Než začít panikařit, raději vezměte do ruky smartphone. Právě kvalitní fotografie jsou základem pro rychlé vyřízení.
5 minut čteníProč se u odřeného auta hodí mít havarijní pojištění?
Oprava drobné rýhy? Pár tisíc korun. Nový lak na dveře nebo poškrábané světlo? Klidně i desítky, u prémiových značek až 100 tisíc korun. Proto se vyplatí mít havarijní pojištění a odřené auto nechat vyřešit pojišťovnu. Na rozdíl od povinného ručení, které kryje škody způsobené ostatním účastníkům provozu, havarijní pojištění chrání přímo vaše vlastní vozidlo. Je dobrovolné, ale může vám ušetřit značné výdaje, pokud dojde k poškození nebo zničení auta.
Havarijní pojištění se vztahuje na škody vzniklé havárií, vandalismem, odcizením nebo živelní událostí:
- Vlastní neopatrnost: Typicky nehoda při couvání na parkovišti.
TIP: Když nacouváte do vozidla na parkovišti, nestačí nechat lístek za stěračem – vždy je potřeba sehnat majitele vozidla nebo přivolat policii. Jinak se vystavujete riziku postihu ujetí od nehody.
- Vandalismus: Například poškrábané auto klíčem od neznámého pachatele musíte u škod nad 5 tisíc korun řešit s policií.
- Neznámý viník: Když najdete auto poškozené a viník nikde, zavolejte policii.
- Živelní události: Krupobití, pád větví nebo povodeň.
Při pojistné události vám pojišťovna zaplatí opravu auta nebo jeho celou cenu. Celkově vám však vyplatí maximálně tolik, kolik máte sjednáno ve smlouvě (po odečtení spoluúčasti).
K pojištění vozidel lze sjednat i doplňková připojištění, například poškození skel, střet se zvířetem nebo zapůjčení náhradního vozidla. Rozsah krytí si může klient přizpůsobit podle svých potřeb.
„Máte starší auto? I tak je vhodné ho chránit havarijkem. Sjednejte si havarijní pojištění Expres pro vozidla starší 4 až 20 let online na webu nebo v aplikaci Moje Generali. Výplata pojistného plnění probíhá rozpočtem už do 2 pracovních dnů od doložení podkladů,“ doporučuje produktový manažer Ondřej Hrdina.
TIP: Víte, jak na pojištění firemních vozidel?
Jak nahlásit škodu?
Jak správně postupovat, když zjistíte, že vám nabourali auto? Hlášení škody je jednoduché. Důležité však je pojišťovnu informovat ihned po zjištění – čím dříve škodu nahlásíte, tím dříve bude záležitost vyřízena. A to ideálně online, v aplikaci Moje Generali, případně telefonicky nebo na pobočce. Stačí u sebe mít jméno, e-mail a rodné číslo, datum události, případně registrační značku vozidla, přiložit fotky a pojišťovna pak vše posoudí.
Zásadní je vše na místě pečlivě vyfotit. Snímky poškozených věcí z různých úhlů i celkové pohledy pomohou urychlit vyřízení. Nejrychlejší je nahlásit škodu přes klientskou zónu Moje Generali.
Aby mohla pojišťovna vaši škodu vyřídit co nejrychleji, připravte si seznam poškozených věcí včetně jejich pořizovací ceny a stáří. Pokud máte k dispozici doklady, například faktury nebo účtenky, přiložte je k hlášení.
Ještě před zahájením oprav poskytněte pojišťovně co nejpřesnější přehled o škodě. Díky plnění rozpočtem můžete rychle začít s opravami. Čím přesněji a rychleji škodu nahlásíte, tím dříve získáte pojistné plnění a budete moci situaci uzavřít bez zbytečného stresu.
Jak nafotit odřené auto?
Na fotografie navazuje celé řešení škody. Důležité je správně nafotit odřené auto:
- Snímky z úhlů: Zachyťte poškození zblízka i s odstupem.
- Kontext: Vyfoťte auto tak, aby byla vidět registrační značka a okolí (místo nehody).
- Detail: Zaměřte se na hloubku rýh a rozsah promáčklin.
- Měřítko: Přiložte k rýze klíče nebo minci pro lepší představu o velikosti.
Právě tyto fotky pomohou pojišťovně bleskově určit rozsah škody a urychlit výplatu peněz.
TIP: V Generali České pojišťovně získáte za jízdu bez nehod slevu až 60 %.
Moderní řešení: Aplikace Moje Generali
Pokud viník zůstal na místě (např. při běžné nehodě při couvání na parkovišti), sepište společný záznam o nehodě. Můžete využít papírový formulář, ale v aplikaci Bouračka od ČKP vše vyplníte pohodlně digitálně za pár minut.
Aplikace vás intuitivně provede celým procesem a automaticky kontroluje chyby. Jasný a srozumitelný návod, jak řešit poškrábané auto i další škody, najdete v záložce Škody a pod možností Průvodce při autonehodě. Nemusíte se tak obávat, že na něco zapomenete nebo uděláte chybu, aplikace vám pomůže i s rozhodnutím, zda na místo volat policii. Veškerou fotodokumentaci nahrajete pojišťovně přímo z mobilu a i závěrečný podpis vyřídíte elektronicky přes e-mail.
Výluky u havarijního pojištění
Každé pojištění má své výluky. Pokud jste nehodu způsobili úmyslně, pod vlivem alkoholu či omamných látek nebo jste jeli s neplatnou technickou kontrolou (v případě, že měl technický stav vozidla přímý vliv na nehodu), pojišťovna plnění odmítne. Proto se vyplatí znát podmínky předem.
Správná pojistka
Odřené auto sice není konec světa, ale rozhodně nepotěší. Když víte, jak nafotit nabourané auto a máte v zádech silného partnera, jakým je Generali Česká pojišťovna, zvládnete vše s chladnou hlavou. Správně nastavené havarijní pojištění na odřené auto a další situace vám ušetří nejen peníze, ale hlavně nervy.
Sjednejte si naše havarijko se slevou 20 %
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Cestovní pojištění do USA: Jeden úraz vás může stát víc než celá dovolená
Cesta do Spojených států amerických je pro mnohé splněným snem. Ať už se chystáte obdivovat mrakodrapy v New Yorku, prozkoumávat národní parky, nebo plánujete pracovní cestu, za oceánem vás čekají nezapomenutelné zážitky. Když však plány zkříží nemoc nebo zranění, pomůže vám s jejich vyřešením a úhradou nejen lékařských nákladů cestovní pojištění do USA. Jaké limity zvolit, na co si dát při sjednávání cestovního pojištění pozor a v jakých situacích se vyplatí?
7 minut čtení
Shrnutí článku
Správně vybrané cestovní pojištění do USA pokryje účty za zdravotní péči v Americe. V článku se dozvíte, jaké zvolit ideální limity plnění a kdy se hodí užitečná připojištění, jako je pojištění odpovědnosti či storna cesty. Zjistíte také konkrétní částky za ošetření v Americe a získáte návod, jak vybrat to nejlepší cestovní pojištění do USA.
Proč je cestovní pojištění do Spojených států tak důležité
Spojené státy nemají systém veřejného zdravotního pojištění takový, jaký ho známe z Evropy. Zdravotní péče ve Spojených státech je vyhlášená nejen svou vysokou úrovní, ale především astronomickými cenami. I zdánlivě banální zdravotní problém nebo drobný úraz se může bez správného pojistného zabezpečení proměnit ve finanční noční můru. Rozhodně se proto nevyplácí spoléhat na štěstí a vyrážet do USA bez odpovídajícího cestovního pojištění.
Náklady na zdravotní péči v USA
Pokud onemocníte nebo se zraníte a nebudete mít pojištění, veškeré náklady půjdou přímo z vaší kapsy. A to i ty nejvážnější.
Konkrétní orientační částky za ošetření či hospitalizaci v USA:
- Běžná návštěva praktického lékaře nebo specialisty za účelem vyšetření a předepsání léčby stojí od 50 do 200 amerických dolarů, v přepočtu přibližně 1 100 až 4 700 Kč.
- Akutní vytržení zubu nebo ošetření zubního kazu se cenově pohybuje mezi 60 a 650 americkými dolary, tedy mezi 1 400 a 15 400 Kč.
- Prvotní pomoc na pohotovostním příjmu při lehkých poraněních a běžných onemocněních stojí zhruba 150 až 280 amerických dolarů, což odpovídá 3 500 až 6 600 Kč.
- Obecné vyšetření na urgentním příjmu s nutnými procedurami může stát od 1 500 do 3 000 amerických dolarů, tedy 35 550 až 71 100 Kč.
- „Jednoduchá“ zlomenina bez operace, která vyžaduje lékařský zásah, sádru a kratší dobu hospitalizace, vyjde pacienta v USA přibližně na 20 000 – 100 000 Kč (u komplikovaných zlomenin s nutností operací však i na 2 miliony Kč).
- Chirurgické odstranění slepého střeva stojí mezi 38 000 a 62 000 americkými dolary, což v přepočtu představuje částky 900 000 až 1 450 000 Kč.
- Cena jednoho běžného dne při hospitalizaci činí v průměru 2 000 až 3 300 amerických dolarů, zhruba 47 000 až 78 000 Kč, den hospitalizace na jednotce intenzivní péče dosahuje cenové úrovně až 430 000 Kč.
- Evakuační letecký převoz vrtulníkem do nemocničního zařízení je zpoplatněn částkou až 50 000 amerických dolarů, tedy 1 185 000 Kč.

Je cestovní pojištění do USA povinné pro vstup či ESTA?
Při vyplňování elektronické registrace ESTA ani u imigrační kontroly po vás pravděpodobně nikdo potvrzení o pojištění vyžadovat nebude. Není totiž ze zákona povinné. Rozhodně byste ale bez něj přes oceán letět neměli.
Jaký limit léčebných výloh zvolit při cestě do USA?
Při cestě do Spojených států se vyhněte balíčku s nejnižším limitem, který se hodí spíš na víkend u přeshraničních sousedů. USA z hlediska sjednávání cestovního pojištění spadá do nejširší územní zóny s názvem „Svět“.
Doporučené limity pojistného plnění pro USA
Cestovní pojištění od Generali České pojišťovny se nabízí ve třech odstupňovaných balíčcích označených jako START, STANDARD a EXCLUSIVE. Zahrnují různě vysoké limity plnění a rozšíření o další služby a připojištění – více zde.
„Při cestách do USA se nevyplácí šetřit na limitech léčebných výloh. Náklady na operaci, delší hospitalizaci nebo nutný lékařský transport vrtulníkem mohou přesáhnout i několik desítek milionů korun. Proto pro cestu do Ameriky doporučujeme zvolit ten nejvyšší možný balíček EXCLUSIVE, který hradí léčebné výlohy až do 100 milionů korun,“ radí produktová manažerka Eva Staňková.

Co by mělo krýt cestovní pojištění do USA?
Kvalitní pojištění by vás mělo chránit po celou dobu vašeho amerického dobrodružství. Co by měl balíček cestovního pojištění do Ameriky obsahovat? Výběr připojištění závisí i na vašich plánovaných aktivitách.
Úhrada léčebných výloh a hospitalizace
Základem pojištění je krytí ambulantního ošetření, hospitalizace nebo urgentního lékařského transportu kvůli úrazu či projevům akutní nemoci. Pojištění pobytu v nemocnici pak přináší denní finanční obnos za každý den nezbytné hospitalizace v zahraničním zdravotnickém zařízení.
Repatriace z USA a související náklady
Součástí komplexního cestovního pojištění by měla být repatriace nemocného pacienta zpět do domovského státu či převoz tělesných pozůstatků.

Pojištění odpovědnosti za škodu
Při cestování se může stát cokoliv, včetně situací, které ani nedokážeme předpovídat – třeba když nechtěně rozbijete drahý předmět v obchodě nebo někoho zraníte. Pojištění odpovědnosti v běžném občanském životě slouží k úhradě újmy, které pojištěný neúmyslně způsobí na zdraví nebo majetku třetím osobám.
TIP: V Americe, zemi s častými soudními spory, se vám navíc může hodit pojištění nadstandardních asistenčních a právních služeb. To zahrnuje proplacení služeb tlumočníka, honoráře advokáta a zajišťuje prostředky na uhrazení soudní kauce.
Úrazové pojištění
Při zranění oceníte podporu v podobě úrazového pojištění. To obsahuje výplatu denního odškodného za vyjmenované úrazy, poskytuje finanční plnění za trvalé následky úrazu a zahrnuje pojištění pro případ smrti v důsledku úrazu.
Pojištění osobních věcí a zavazadel
Pojištění věcí osobní potřeby zajišťuje náhradu škody při jejich poškození, zničení, ztráty během přepravy nebo krádeže. Vztahuje se například na zpoždění kufrů v případě letecké přepravy či krádež elektroniky nebo cestovních zavazadel z uzamčeného kufru auta.
Připojištění veterinární péče
Pokud s vámi do USA cestuje i zvířecí miláček, nezapomeňte pro něj sjednat pojištění veterinární léčby. To kryje náklady za nutná veterinární vyšetření a ošetření psa nebo kočky v případě jejich úrazu nebo akutního onemocnění v zahraničí až do limitu plnění 30 000 Kč.
Připojištění rizikových sportů
Běžná turistika a celkem 77 rekreačních sportů jsou u Generali České pojišťovny pokryty již v základní verzi cestovního pojištění. Pokud ale plánujete adrenalinové zážitky, musíte si pro provozování nebezpečnějších aktivit cestu připojistit jako rizikovou.
Pojištění storna cesty
Pojištění storna poskytuje náhradu stornopoplatků cestovní kanceláři, letecké společnosti či hotelu, pokud musí pojištěný zrušit cestu ze závažných zdravotních důvodů nebo při úmrtí osoby blízké.
Související pojištění přerušení nastoupené cesty slouží k finanční kompenzaci nespotřebovaných služeb a nutných nákladů na náhradní dopravu do vlasti při nuceném dřívějším ukončení cesty ze závažných důvodů.
Spoluúčast na věci půjčené
Obzvlášť při půjčování automobilu (ale také kola, karavanu, plachetnice či člunu) se vám bude hodit pojištění spoluúčasti na věci půjčené. Hradí spoluúčast za neúmyslné poškození věci pronajaté v zahraničí – třeba pokud se stanete účastníkem autonehody s autem, u kterého autopůjčovna vyžaduje doplacení spoluúčasti.
Kolik stojí cestovní pojištění do USA?
Cena cestovního pojištění do USA se vždy odvíjí od toho, na jak dlouho cestujete, co máte v plánu dělat a jak vysoké limity a připojištění si zvolíte. Investice několika stovek či tisícovek vám však může ušetřit miliony a přinese klid do případných stresových situací.
Dlouhodobé cestovní pojištění do USA – celoroční a Chytrovko
Cestovní pojištění pro cestu do USA je možné uzavřít na vymezenou dobu určitou. Pro opakované výjezdy během roku, studium v USA či pravidelné služební cesty si můžete sjednat celoroční cestovní pojištění. S ním budete chráněni na cestách až 90 dní v kuse opakovaně po celý rok a vyjde levněji než jednotlivá sjednání.
Nekonečné chytré cestovní pojištění od Generali České pojišťovny vám umožní svobodu cestování až na 60 dní v kuse bez starostí s budoucím uzavíráním pojištění na jednotlivé cesty. Samo se totiž automaticky obnovuje, takže nemusíte myslet ani na pojištění, ani na sjednání nové smlouvy.

Jak vybrat a sjednat pojištění do USA
Výběr cestovního pojištění do USA by se nikdy neměl řídit pouze tou nejnižší cenou. Zajímejte se především o to, jaké služby a limity balíček pojištění obsahuje.
Jak sjednat online cestovní pojištění do USA
„Sjednání cestovního pojištění s nonstop asistencí v českém jazyce u Generali České pojišťovny je otázkou několika málo minut a zvládnete to pohodlně online. Při sjednání přes náš online sjednávač navíc získáte 20% slevu,“ vyzdvihuje Eva Staňková.
- Online sjednávač: Přejděte na online sjednávač cestovního pojištění.
- Zvolte typ pojištění a vyplňte základní údaje: Specifikujte délku trvání cesty, destinaci, počet pojištěných.
- Sporty: Upravte si krytí, pokud budete provozovat rizikové nebo organizované sporty.
- Nastavte limity: Vyberte vhodný balíček pojištění (doporučujeme EXCLUSIVE s limitem 100 000 000 Kč).
- Přidejte připojištění: Zvolte si připojištění, která vám pomohou zvládnout všechny možné situace na cestách.
- Vyplňte své osobní údaje.
- Zkontrolujte údaje a zaplaťte pojistné: Od okamžiku zaplacení jste na svou cestu pojištěni.

Nejčastější otázky k cestovnímu pojištění do Ameriky
Je cestovní pojištění do USA povinné?
Cestovní pojištění do Spojených států není legislativně povinné, nikdo ho po vás při kontrole na letišti vyžadovat nebude. Vzhledem k extrémním cenám amerického zdravotnictví se však jeho sjednání důrazně doporučuje.
Jaký limit léčebných výloh do USA je dostatečný?
Vzhledem k cenám zdravotnických služeb v USA je vhodné volit pojištění s nejvyšším limitem (balíček EXCLUSIVE s limitem pojistného plnění 100 000 000 Kč).
Kolik stojí cestovní pojištění do USA?
Přesná cena se odvíjí od konkrétního balíčku a připojištění. Vždy se ale jedná o zanedbatelnou částku v porovnání s tím, kolik vás může stát urgentní ošetření v americké nemocnici.
Platí v USA evropský průkaz pojištěnce?
Modrá kartička pojištěnce (EHIC) platí pouze ve státech Evropské unie a v několika málo dalších evropských zemích. Ve Spojených státech amerických evropský průkaz pojištěnce neplatí.
TIP: Více otázek a odpovědí k cestovnímu pojištění naleznete zde.
Cestovní pojištění online
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Cestovní pojištění do Egypta: Bez čeho se u Rudého moře neobejdete
Odpočinek pod egyptským sluncem naláká každoročně velké množství turistů, loni dokonce podle dat ČSÚ na 570 tisíc Čechů. Nečekané zdravotní potíže ale mohou jejich peněženku nepříjemně překvapit. Místní soukromé kliniky si za ošetření často účtují vysoké částky a bez kvalitního pojištění musíte uhradit veškeré náklady ze svého. Správně zvolené cestovní pojištění do Egypta vás spolehlivě ochrání před vysokými výdaji za lékařskou péči.
5 minut čtení
Shrnutí článku
V tomto článku zjistíte, jak vybrat to nejlepší cestovní pojištění do Egypta pro vaši dovolenou. Přiblížíme vám, jaká zdravotní a majetková rizika cestovní pojištění pokrývá a jaké situace zahrnuje. Vysvětlíme, jaké cestovní pojištění do Egypta je ideální pro potápění a na co před cestou nezapomenout. Na závěr detailně probereme, jak se počítá celková cena cestovního pojištění do Egypta a jak ji nezávazně zjistit během několika minut.
Proč nepodcenit pojištění do Egypta?
Ať už vyrážíte do hotelu, nebo apartmánu užít si moře a památky z dob faraonů, měli byste být připraveni i na možnost zdravotních komplikací na dovolené. Jaká jsou specifika zdravotní péče v Egyptě?
Úroveň a cena zdravotní péče v Egyptě
Lékařská péče v egyptských hotelových resortech a na soukromých klinikách má velmi dobrou úroveň. Tyto služby jsou ale poměrně drahé. Pojištění léčebných výloh vám tyto nezbytné náklady na ošetření nebo pobyt v nemocnici bezpečně uhradí.
Evropský průkaz pojištěnce (EHIC) v Egyptě neplatí
Modrá kartička zdravotní pojišťovny pro základní lékařské ošetření na území Egypta neplatí, proto si pro pojistnou ochranu při zranění nebo onemocnění musíte sjednat komerční cestovní pojištění.
„Generali Česká pojišťovna Egypt zařazuje do územní platnosti Evropa, takže vás pojistné vyjde levněji než u celosvětové varianty pojištění,“ vysvětluje produktová manažerka Eva Staňková.
Nejčastější zdravotní problémy turistů v Egyptě
Odlišná strava často vede k vážným zažívacím potížím známým jako faraonova pomsta. Mezi další časté zdravotní problémy patří úpal, dehydratace či infekce dýchacích cest nebo drobná zranění z korálových útesů a sportovní úrazy.
Co musí obsahovat cestovní pojištění do Egypta?
Dostatečný limit pro pojištění léčebných výloh, asistence a repatriace je důležitý pro pokrytí veškerých nákladů spojených s ošetřením. Vybrat si můžete z balíčků s limity 5 000 000 Kč, 25 000 000 Kč nebo rovnou 100 000 000 Kč. Ochrana se vztahuje i na ošetření spojené s onemocněním covid-19.
Asistenční služby a repatriace
Nonstop asistenční centrála komunikující v češtině vám pomůže rychle najít řešení nepříjemnosti na cestách. Najde pro vás nejbližší zdravotnické zařízení, zajistí platbu poskytovateli nebo zařídí repatriaci zpět do České republiky.
„Garantujeme, že asistenční služba v případě zdravotních potíží – mimo život ohrožující stavy –zorganizuje lékařskou pomoc do dvou hodin od nahlášení případu, jinak získáte kompenzaci ve výši 500 Kč,“ představuje novou záruku pojišťovny Eva Staňková.
Pojištění storna zájezdu
Volitelné pojištění storna cesty vám nahradí finanční ztrátu za zrušený zájezd, letenku nebo ubytování z důvodu například náhlého onemocnění před odletem. Lze jej sjednat samostatně ke každé cestě. Při stornu pak pojišťovna vrací až 100 % nákladů zpět podle výše vaší spoluúčasti.
Potápění a vodní sporty v Egyptě
Běžné cestovní pojištění pro rekreační sport pokrývá šnorchlování a potápění pod vedením instruktora do hloubky maximálně 10 metrů. Hlubší ponory již spadají do odlišné kategorie rizik.
Plánujete v Egyptě sportovní potápění do hloubky až 40 metrů? V tom případě si v pojistné smlouvě musíte sjednat typ cesty označovaný jako riziková cesta. Další najdete v tabulce rizikových sportů v pojistných podmínkách. Při sportovním potápění musíte striktně dodržovat místní bezpečnostní předpisy. Zároveň je nezbytné vlastnit platné oprávnění pro tento typ sportu.
„V rámci běžného cestovního pojištění kryjeme přes 77 sportů bez jakéhokoliv příplatku. Cestovní pojištění vyřídíte snadno celé online i těsně před odjezdem,“ doplňuje produktová manažerka Eva Staňková.
Kolik stojí cestovní pojištění do Egypta?
Cena pojištění do Egypta se odvíjí od konkrétní délky pobytu, zvoleného balíčku a případného připojištění. Obecně se na 1 týden pro 1 dospělého pohybuje od zhruba 250 do 1 000 Kč bez připojištění.
TIP: Děti do 6 let mají cestovní pojištění u Generali České pojišťovny zcela zdarma. Mladiství do 17 let získají slevu 50 % (tyto slevy se nevztahují na storno cesty).
Nejlevnější cestovní pojištění do Egypta od Generali České pojišťovny
Základní balíček START nabízí krytí léčebných výloh ve výši 5 milionů Kč a vyjde na několik málo desetikorun za den. Ke komplexnějším balíčkům pojištění do Egypta získáte kromě vyššího limitu i pojištění zavazadel, úrazové pojištění a pojištění odpovědnosti za způsobenou škodu či nadstandardní právní asistenci a plnění za hospitalizaci.
Jak vybrat a sjednat pojištění do Egypta
Při vybírání pojištění do zahraničí vždy věnujte pozornost limitům a přesnému rozsahu krytí a zahrnutých služeb. Níže najdete přehledné srovnání balíčků START, STANDARD a EXCLUSIVE od Generali České pojišťovny:
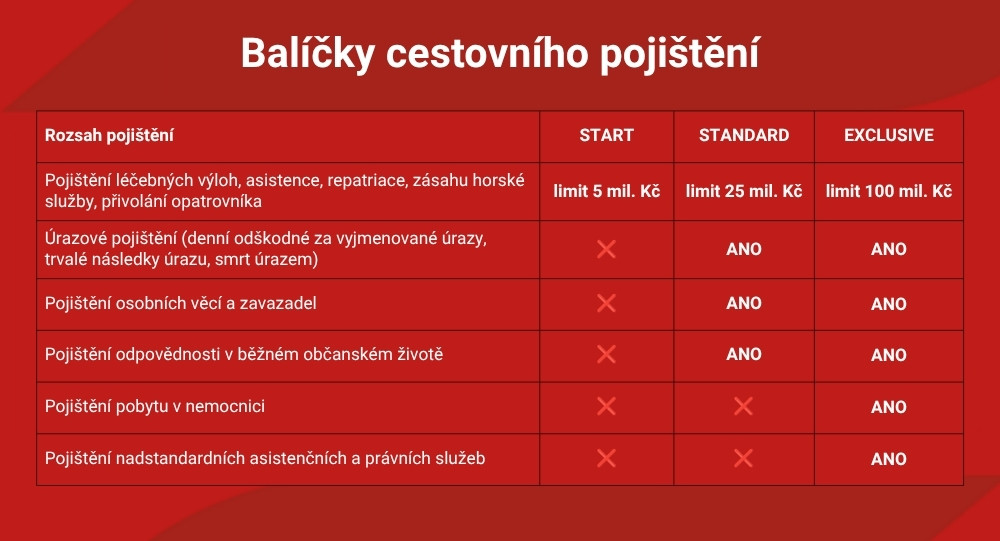
Jak nahlásit pojistnou událost z Egypta
Při zdravotních potížích vždy ihned kontaktujte asistenční centrálu na telefonním čísle +420 221 586 675. Operátoři vás nasměrují na prověřené zdravotnické zařízení. Více informací a další možnosti naleznete zde.
Cestujete často? Zvažte dlouhodobé cestovní pojištění
Pokud cestujete pravidelně nebo plánujete expanzi firmy do zahraničí, může pro vás být výhodné celoroční cestovko pro opakované výjezdy nebo Chytrovko, které se samo automaticky prodlužuje na nekonečně cest.
Nejčastější otázky k cestovnímu pojištění do Egypta
Co musí krýt cestovní pojištění do Egypta?
Mělo by pokrývat především léčebné výlohy, asistenční služby a repatriaci zpět do ČR. U komplexnějších balíčků je pojistná ochrana rozšířena například o pobyt v nemocnici nebo úrazové pojištění či pojištění odpovědnosti.
Platí v Egyptě evropský průkaz pojištěnce (EHIC)?
Ne, modrá kartička české zdravotní pojišťovny v Egyptě neplatí. Bez komerčního cestovního pojištění si veškeré léčebné náklady hradíte sami.
Je potápění v Egyptě kryto běžným cestovní pojištěním?
Běžné pojištění kryje potápění pod dohledem instruktora pouze do hloubky 10 metrů. Pro hlubší ponory při sportovním potápění si musíte připojistit rizikovou cestu.
Kolik stojí cestovní pojištění do Egypta pro rodinu?
Cena se vždy počítá individuálně podle délky pobytu, počtu pojištěných, zvoleného balíčku a případných připojištění. Obecně pro jednoho dospělého vychází cestovní pojištění do Egypta na desetikoruny až stokoruny za den.
Jak nahlásit pojistnou událost z Egypta?
Co nejdříve zatelefonujte operátorovi z asistenční centrály na číslo +420 221 586 675. Potřebné formuláře můžete následně jednoduše nahrát přes portál Moje Generali.
TIP: Zde najdete další zodpovězené dotazy k cestovnímu pojištění.
Cestovní pojištění Generali Česká
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Vše o životním pojištění od Generali České pojišťovny
Proč potřebujete životní pojištění? Generali Česká pojišťovna nabízí moderní a přehledné produkty, které chrání vás i vaše blízké před následky rizik, jako je nemoc, úraz, invalidita, nebo dokonce smrt. Díky flexibilnímu nastavení a rychlému plnění je ochrana dostupná každému, kdo chce mít jistotu, že v případě neočekávané události bude jeho rodina zabezpečena.
6 minut čtení
Shrnutí článku
Článek poskytuje komplexní přehled o životním pojištění, jehož hlavním cílem je ochrana rodiny před finančními dopady nečekaných událostí, jako jsou nemoci, úrazy, invalidita či úmrtí. Představuje typy životního pojištění, vysvětluje důležitost pojištění pracovní neschopnosti pro dorovnání výpadku příjmů a věnuje se i daňovým výhodám. Shrnuje uplatnění životního pojištění k hypotéce, způsoby jeho sjednání, podmínky pro výplatu pojistného plnění a úskalí spojená s předčasným zrušením smlouvy (výplata odkupného a nutnost zpětného dodanění).
Co je životní pojištění?
Životní pojištění je finanční produkt, který vám a vašim blízkým poskytuje ochranu před dopady nepříjemných nepředvídaných událostí. Jeho hlavním smyslem je zajistit, aby v případě výpadku příjmu nebo nákladů na léčbu byla rodina chráněna před finančními potížemi.
„Generali Česká pojišťovna nabízí komplexní životní pojištění Můj život, které pokrývá nejen základní rizika, ale i následnou péči v lázních nebo úrazy při rizikových sportech,“ doplňuje produktová manažerka Markéta Škvorová.
Druhy životního pojištění od Generali České pojišťovny
Generali Česká pojišťovna nabízí několik typů životního pojištění:
- Rizikové životní pojištění: chrání před finančními propady způsobenými smrtí, úrazem, invaliditou a závažnými onemocněními (celý rozsah životního pojištění zde). Pokud během trvání smlouvy nenastane pojistná událost, klient nedostává žádné plnění. Výhodou je maximální ochrana při relativně nízkém pojistném.
- Investiční životní pojištění: spojuje pojistnou ochranu s možností investovat volné prostředky do fondů. Klient může získat zpět část vložených prostředků i v případě, že nenastane pojistná událost. Investiční pojištění je vhodné pro ty, kteří chtějí kromě ochrany i zhodnocovat své finance.
- Pojištění dětí: v rámci rizikového nebo životního pojištění lze sjednat pojištění dětí, které kryje úrazy, hospitalizaci, trvalé následky i rizikové sporty a aktivity.
- Pojištění invalidity a ztráty soběstačnosti (připojištění invalidity I.–III. stupně): lze sjednat k rizikovému nebo investičnímu životnímu pojištění a chrání před ztrátou příjmu v případě invalidity nebo ztráty soběstačnosti. Nabízí různé varianty plnění, například pevnou částku, měsíční rentu nebo zproštění od placení pojistného.
- Skupinové pojištění: vhodné pro firmy, které chtějí pojistit své zaměstnance. Výhodou je nižší cena oproti individuálním smlouvám.
Jak a podle čeho si vybrat životní pojištění?
Výběr životního pojištění by měl vycházet z vašich aktuálních potřeb, životní situace a finančních možností. Vyzkoušejte online kalkulačku životního pojištění, která vám pomůže snadno a rychle spočítat, jaké pojistné krytí je pro vás nejvhodnější – stačí zadat základní údaje, výpočet pošleme i na e-mail, a to bez nutnosti sjednávat smlouvu.
Důležité je zvážit, zda chcete pouze pojistnou ochranu, nebo i investiční složku. Investiční životní pojištění totiž nabízí daňové výhody i možnost zhodnocení financí. Pokud žijete aktivně nebo máte děti, doporučuje se zahrnout do pojištění krytí úrazů a sportů.
Životní pojištění a pracovní neschopnost
Pojištění pracovní neschopnosti tvoří zásadní součást životního pojištění, jelikož chrání rodinný rozpočet před výrazným finančním propadem v případě dlouhodobé nemoci nebo vážného úrazu. Ačkoliv mají zaměstnanci nárok na státní nemocenskou, ta obvykle pokrývá jen kolem 50–60 % jejich předchozího příjmu, což může zejména u lidí s vyššími náklady způsobit problémy se splácením hypotéky a běžných účtů. Pojišťovna v takové situaci dorovnává chybějící příjem prostřednictvím předem sjednané denní dávky za každý den trvání pracovní neschopnosti.
Zásadním parametrem pro správné nastavení a cenu pojištění je karenční doba (časová spoluúčast), která určuje, od kolikátého dne nemoci začnete peníze dostávat (u Generali České pojišťovny od 15./29./57. dne pracovní neschopnosti s možností plnění zpětně od 1. dne pracovní neschopnosti). Čím delší karenční dobu zvolíte, tím je měsíční pojistné levnější. Samotnou výši denní dávky je pak ideální spočítat tak, aby v měsíčním součtu přesně pokryla rozdíl mezi nezbytnými životními výdaji a částkou, kterou v době nemoci obdržíte od státu v rámci nemocenské.
Životní pojištění a daně
Životní pojištění s investiční nebo kapitálovou složkou umožňuje daňový odpočet až do výše 48 000 Kč ročně (sdílený limit pro všechny státem podporované produkty spoření na stáří: životní pojištění, penzijní spoření a dlouhodobý investiční produkt). Ale pozor, pokud smlouvu zrušíte předčasně, musíte zpětně dodanit odpočty z posledních 10 let.
„Investiční varianta pojištění Můj život vám umožní vytvoření finanční rezervy pro různé životní situace, nejen pro udržení životního standardu v penzi. Investovat můžete dle zvolené strategie do konzervativních, dynamických či vyvážených fondů,“ uvádí produktová manažerka Markéta Škvorová.
Příspěvek zaměstnavatele na životní pojištění
Pro zaměstnance je příspěvek zaměstnavatele na soukromé životní pojištění (v součtu s případným příspěvkem na penzijní spoření) osvobozen od daně z příjmů i odvodů až do výše 50 000 Kč ročně, přičemž tyto firemní peníze si zaměstnanec nemůže odečítat ze svého vlastního základu daně. Pro využití těchto výhod je nutné dodržet u nově sjednaných smluv pravidla: smlouva musí být sjednána minimálně na 120 měsíců (do konce roku 2023 stačilo 60 měsíců), peníze lze vybrat nejdříve v roce dosažení 60 let věku a nesmí docházet k průběžným výběrům. Při předčasném zrušení smlouvy a porušení těchto podmínek musí zaměstnanec zpětně dodanit všechny osvobozené příspěvky zaměstnavatele za uplynulých 10 let.
TIP: Spadají pod trvalé následky i jizvy? Kde najdu přehled investičních fondů a ukazatele zhodnocení? Odpovědi na nejčastější otázky k životnímu pojištění najdete zde.
Životní pojištění k hypotéce
Kdy banky životní pojištění vyžadují? Životní pojištění k hypotéce není ze zákona povinné, ale banky jím často podmiňují získání výhodnější úrokové sazby nebo schválení úvěru u rizikovějších profilů, jako jsou například žadatelé bez partnera. Přestože banky při žádosti nabízejí svá vlastní balíčková řešení, sjednání individuální pojistky bývá flexibilnější a její hlavní výhodou je, že vám zůstane v platnosti i při případném budoucím refinancování úvěru do jiné instituce.
Jak správně nastavit pojistnou částku k hypotéce?
Při nastavování parametrů je nákladově nejefektivnější zvolit takzvanou klesající pojistnou částku, která přesně kopíruje aktuální zůstatek vaší hypotéky, takže s postupně klesajícím dluhem zbytečně nepřeplácíte. Vedle rizika úmrtí je důležité zajistit se také pro případ invalidity a závažných onemocnění; pojistné plnění by mělo být nastaveno tak, aby v kombinaci s nemocenskou nebo invalidním důchodem dokázalo plně pokrýt vaše běžné životní náklady včetně splátky hypotéky při dlouhodobém výpadku příjmů.
Jakými způsoby lze sjednat životní pojištění u Generali České pojišťovny?
Sjednat životní pojištění u Generali České pojišťovny lze několika způsoby:
- online – zadejte své údaje prostřednictvím webových stránek nebo mobilní aplikace Moje Generali, abychom vám mohli připravit individuální analýzu a smlouvu;
- osobně návštěvou pobočky nebo při setkání s poradcem, který vám pomůže vše nastavit na míru;
- telefonicky, kdy vám operátor pomůže s výběrem a nastavením produktu.
Jak probíhá plnění u životního pojištění?
Plnění u životního pojištění probíhá podle nastavených podmínek ve smlouvě – Generali Česká pojišťovna vyplácí plnění v řádu dnů od doložení všech potřebných podkladů. Plnění může být vyplaceno buď jednorázově (například při smrti, závažném onemocnění), nebo formou měsíční renty (například při invaliditě, ztrátě soběstačnosti).
Pojištění kryje úrazy i nemoci, pojištění invalidity a závažných onemocnění chrání před úplnou ztrátou příjmu a hradí náklady na léčbu. Všechny pojistné události lze sledovat a řešit přes aplikaci Moje Generali, díky které budete mít přehled kdykoliv a kdekoliv.
Zrušení životního pojištění
Výpověď životního pojištění je možná kdykoliv v průběhu trvání smlouvy. Musí být učiněna písemně a musí obsahovat všechny potřebné informace: číslo smlouvy, datum výpovědi, jméno a příjmení pojistníka, adresu a podpis. Výpověď lze podat i přes klientskou zónu v aplikaci Moje Generali.
Odkupné — co se stane s naspořenými prostředky?
Pokud se rozhodnete předčasně ukončit životní pojištění, které obsahuje spořicí nebo investiční složku (tzv. kapitálové či investiční životní pojištění), vzniká vám nárok na výplatu takzvaného odkupného. U čistě rizikových životních smluv se odkupné naopak nevyplácí, protože veškeré zaplacené pojistné slouží pouze ke krytí sjednaných pojištění a žádná rezerva se netvoří.
Výše odkupného se počítá pojistně-matematickými metodami k datu ukončení smlouvy a představuje část nespotřebovaného pojistného. Předčasné zrušení rezervotvorné smlouvy bývá zpravidla finančně velmi nevýhodné – vyplacené odkupné zejména v prvních letech trvání smlouvy zdaleka nedosahuje celkové výše prostředků, které jste do pojištění vložili. Pokud navíc vaše investice dosáhla zisku, strhává se z čistého výnosu (rozdílu mezi vloženými penězi a hodnotou odkupného) standardní 15% srážková daň.
Nezapomeňte ani na povinnost dodanění při předčasném ukončení: státu musíte v nejbližším daňovém přiznání jednorázově vrátit daňovou úsporu za všechny uplatněné odpočty až za 10 let zpětně. Tomuto zpětnému dodanění podléhají ve stejném časovém horizontu i případné příspěvky, které vám na zrušenou smlouvu posílal zaměstnavatel.
Životní pojištění si nastavíte podle svých potřeb
Životní pojištění od Generali České pojišťovny je komplexní a flexibilní produkt, který nabízí ochranu před širokou škálou rizik a umožňuje i zhodnocení prostředků pomocí fondů. Díky individuálnímu nastavení, rychlému plnění a moderním online nástrojům je vhodné pro jednotlivce, rodiny i firmy. Pokud chcete mít jistotu, že o vás a vaše blízké bude postaráno i v těch nejtěžších chvílích, je životní pojištění Můj život spolehlivou volbou.
Související dotazy k životnímu pojištění
Na co se vztahuje životní pojištění?
Životní pojištění primárně chrání před finančním propadem v důsledku vážných zdravotních komplikací. Vztahuje se na krytí pro případ úmrtí, invalidity, pracovní neschopnosti, závažných onemocnění a trvalých následků úrazu.
Jaké jsou druhy životního pojištění?
Existují tři základní druhy životního pojištění: rizikové, kapitálové a investiční. Rizikové pojištění slouží výhradně k pokrytí rizik a netvoří se u něj úspory. Kapitálové pojištění kombinuje krytí rizik s garantovaným zhodnocením. Investiční životní pojištění pak propojuje ochranu s investováním části peněz do podílových fondů, kde však výnos není garantován a nese investiční riziko.
Které životní pojištění je nejlepší?
Neexistuje jediné univerzálně nejlepší životní pojištění, ideální produkt vždy závisí na konkrétní finanční a rodinné situaci. Odborníci se ovšem shodují, že z hlediska ochrany je nejefektivnější správně nastavené rizikové životní pojištění, které pokrývá velká rizika (úmrtí, invalidita) dostatečně vysokými pojistnými částkami.
Kdy si sjednat životní pojištění?
Ideální čas pro sjednání je v mladém věku (zpravidla do 30 let), dokud jste zcela zdrávi. Získáte tak výrazně nižší měsíční pojistné a vyhnete se výlukám na chronické nemoci. Pojištění se pak stává nutností ve chvíli, kdy si berete hypotéku, zakládáte rodinu nebo je na vašem příjmu finančně závislý někdo další.
Musím mít životní pojištění k hypotéce?
Žádný zákon povinnost sjednat si k hypotéce životní pojištění neukládá. V praxi ho však banky velmi často vyžadují jako nezbytnou podmínku pro schválení úvěru u rizikovějších profilů (např. pokud žádáte o úvěr sami nebo máte vysoké LTV (poměr výše hypotečního úvěru k zástavní hodnotě nemovitosti), anebo jeho sjednáním podmiňují získání výhodnější úrokové sazby.
Kdy mohu vybrat prostředky ze životního pojištění?
Prostředky lze vybrat pouze u rezervotvorných produktů (investiční či kapitálové životní pojištění). Peníze můžete vybrat po uplynutí sjednané doby, nebo smlouvu ukončit předčasně a vybrat tzv. odkupné (předčasný výběr je ale finančně nevýhodný a hrozí u něj povinnost vracet státu daňové úlevy).
Jak dlouho trvá vyplacení životního pojištění?
Podle občanského zákoníku je pojišťovna povinna vyplatit pojistné plnění do 15 dnů od skončení vyšetřování pojistné události. Pojišťovna by měla šetření ukončit bez zbytečného odkladu. Pokud to z objektivních důvodů (např. probíhající policejní vyšetřování) nestihne do 3 měsíců, musí vám sdělit proč a můžete ji požádat o finanční zálohu.
Lze životní pojištění přerušit bez zrušení smlouvy?
Ano, mnoho pojišťoven umožňuje takzvané dočasné přerušení placení pojistného (platební prázdniny). To se využívá převážně u investičních a kapitálových pojištění s již vytvořenou rezervou, ze které se po dobu přerušení dále hradí nezbytné poplatky. Situaci lze vyřešit i tím, že požádáte o snížení pojistných částek a odebrání připojištění.
Co se stane s životním pojištěním při nezaplacení pojistného?
Při nezaplacení pojistného vám pojišťovna nejprve zašle písemnou upomínku, ve které jasně stanoví dodatečnou lhůtu k úhradě dluhu. Podle zákona nesmí být tato dodatečná lhůta kratší než jeden měsíc a musí obsahovat upozornění na zánik pojištění. Pokud dlužnou částku neuhradíte ani do jejího konce, pojištění uplynutím této lhůty zaniká.
Kalkulačka životního pojištění
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Pojištění domácnosti vs. nemovitosti jasně a přehledně
Když se řekne pojištění majetku, mnoho lidí automaticky pomyslí na ochranu domu nebo bytu. Málokdo si však uvědomí, že existují dvě rozdílná, ale navzájem se doplňující pojištění: pojištění nemovitosti a pojištění domácnosti. V tomto článku vám objasníme, v čem se liší, kdy které potřebujete a proč se jejich kombinace vyplatí.
6 minut čtení
V tomto článku vám objasníme, v čem se liší, kdy které potřebujete a proč se jejich kombinace vyplatí.
Co je pojištění nemovitosti?
Pojištění nemovitosti se vztahuje na stavbu jako celek – tedy obvodové zdi, střechu, podlahy, okna, dveře, ale i stavební součásti, jako je zabudovaná kuchyňská linka nebo kotel. Pod tuto pojistku spadají také vedlejší stavby (například garáže, kůlny, bazény či oplocení) a některé pevně připojené technologie, například fotovoltaické elektrárny nebo tepelná čerpadla.
Tento typ pojištění je vhodný pro vlastníky domů, bytů, chat nebo chalup.
Rizika krytá pojištěním nemovitosti typicky zahrnují:
- škody způsobené živly (požár, vichřice, tornádo, krupobití, povodeň, sesuv půdy apod.);
- vodovodní škody (únik vody, prasklé potrubí);
- vandalismus, sprejerství a další škody spojené s konstrukcí stavby
TIP: Vylepšené pojištění Můj majetek 2.0 od Generali České pojišťovny přináší dosud nevídané možnosti pojistné ochrany i benefitů včetně možnosti sjednat plné krytí pro nemovitost. Vyzkoušejte snadné sjednání pojištění online a získejte 23% slevu při uzavření smlouvy.
Co je pojištění domácnosti?
Pojištění domácnosti kryje movité vybavení interiéru, tedy nábytek, spotřebiče, oblečení, elektroniku, sportovní vybavení a další věci běžného užívání.
„Z pojištění domácnosti uhradíme například i výdaje za zkažené potraviny v mrazáku či znehodnocené léky a potraviny v ledničce při přerušení dodávky elektřiny způsobené závadou na straně dodavatele. V rámci připojištění můžete získat plnění i za odcizenou zahradní techniku či poškozenou přenosnou elektroniku (mobilní telefon, notebook apod.) nebo sportovní vybavení,“ uvádí produktová manažerka Kateřina Burclová.
Pojištění domácnosti kryje situace v důsledku:
-
požáru, povodně, krupobití, atmosferické srážky;
-
krádeže, loupeže, vandalismu;
-
škod způsobených přepětím či zkratem;
-
vodovodní škody a náhrada výdajů za ztrátu vody;
-
poškození spotřebičů chytré domácnosti a další situace.
TIP: K pojištění domácnosti lze sjednat i připojištění cenností (např. šperky, umění, starožitnosti) nebo movitých věcí uložených mimo byt (např. v garáži či kočárkárně).
Pojištění domácnosti a nemovitosti přehledně
| Pojištění nemovitosti | Pojištění domácnosti | |
| Co chrání | konstrukci a technické části stavby | movité vybavení domácnosti |
| Krytí živelných škod | ano | ano |
| Možnost připojištění | vedlejší stavby, fotovoltaika | cennosti, věci uložené mimo byt |
| Vztahuje se na rekonstrukce | ano (po nahlášení a aktualizaci údajů) | ne |
Nechte si spočítat pojištění majetku od Generali České pojišťovny a získejte slevu při sjednání pojištění online: sjednat nové pojištění majetku.
Kolik stojí pojištění a jak ho sjednat?
Cena pojištění domácnosti a nemovitosti závisí na hodnotě majetku, rozsahu krytí, lokalitě a zvolené spoluúčasti. Pro rychlý výpočet doporučujeme využít online sjednavač na stránkách Generali České pojišťovny. U nových smluv automaticky nabízíme indexaci pojistné částky, což pomáhá předcházet podpojištění.
„Pokud například rekonstruujete nebo pořizujete nové vybavení, je vhodné smlouvu bez odkladu aktualizovat, aby v případě škody pojistné plnění odpovídalo skutečné hodnotě majetku,“ doplňuje produktová manažerka Kateřina Burclová.
Kdy využijete pojištění majetku? Příklady z praxe
Poškození nemovitosti požárem
Dojde-li ke zkratu ve fotovoltaickém systému a následnému požáru, pojištění nemovitosti kryje škody na střeše, konstrukci i technologiích, jako jsou například fotovoltaika, tepelné čerpadlo či kotel. Pojištění domácnosti pak pokryje nábytek, elektroniku a další vybavení interiéru, které poškodil požár či hasební pěna nebo voda.
Sousedem vytopený byt
Pokud soused zapomene vypnout vodu a vytopí váš byt, pojištění domácnosti pomůže s úhradou za poškozené vybavení – například koupelnový nábytek či pračku. Pokud dojde i k poškození stavebních prvků, jako je podlaha nebo obklady, uplatní se zároveň pojištění nemovitosti.
Vloupání do bytu
V případě, že dojde k vloupání, pojištění domácnosti vám pomůže s náhradou za odcizené nebo poškozené věci. Pokud zloděj poničí vstupní dveře, zámek nebo okna, uhradíme vám i tyto škody.
TIP: Bez průtahů – přes 90 % případů vyřešíme do druhého dne, pak ihned posíláme peníze.
Obě pojištění mají svůj účel, společně chrání na maximum
Ideální ochranu získáte kombinací pojištění nemovitosti, které kryje stavební součásti, a pojištění domácnosti, jež se vztahuje na vybavení a osobní věci.
"Ať už si chcete sjednat pojištění domácnosti, pojištění nemovitosti nebo rovnou obojí, vždy si dejte pozor na pojistné limity.", radí v tomto článku.
Online sjednání pojištění Můj majetek 2.0 od Generali České pojišťovny je rychlé, transparentní a jednoduché. Ochráníte s ním nemovitost, ale třeba i svou chytrou domácnost či fotovoltaické vybavení. Sjednejte si pojištění online nebo přijďte na schůzku s jedním z našich poradců, který vám pomůže vybrat a optimálně nastavit pojištění majetku.
Pojištění majetku a domácnosti s 23% slevou
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Pojištění auta do zahraničí: Vše, co potřebujete vědět před cestou
Cestování autem za hranice přináší svobodu, ale také odpovědnost. Ačkoliv standardní povinné ručení platí ve většině Evropy, zdaleka vás neochrání ve všech situacích. Bez správně nastaveného pojištění auta do zahraničí se i menší závada může proměnit v noční můru za desítky tisíc korun.
4 minuty čteníZkontrolujte zelenou kartu i územní platnost pojištění
Každé vozidlo registrované v Česku musí mít povinné ručení. To platí i v zahraničí, pokud cestujete do států uvedených na zelené kartě. V rámci ČR kartu vozit nemusíte, v aplikaci Moje Generali ji však máte pro jistotu vždy po ruce v digitální podobě. Pro cesty do zahraničí však doporučujeme mít kartu vždy vytištěnou, a to i v rámci EU, abyste předešli komplikacím při silniční kontrole nebo nehodě.
TIP: Při cestování do zahraničí si nezapomeňte sjednat cestovní pojištění, které vám pomůže v případě zdravotních komplikací.
Míříte-li do zemí, kde české pojištění neplatí, musíte sjednat takzvané místní hraniční pojištění, které poskytuje tamní pojišťovna. Povinné ručení však pokrývá pouze škody způsobené ostatním účastníkům silničního provozu, nikoliv škody na vlastním vozidle.
Nespoléhejte se jen na zelenou kartu. „Je důležité si před cestou ověřit, zda cílová destinace uznává vaše povinné ručení. Pokud cestujete do země, která není uvedena na zadní straně zelené karty, pak tuzemské povinné ručení případnou způsobenou škodu nepokryje a je zapotřebí si zajistit místní pojištění odpovědnosti,“ radí produktový manažer Ondřej Hrdina.
TIP: Vyrážíte do zahraničí na služební cestu? Nezapomeňte zaměstnavatele požádat o sjednání cestovního pojištění, které vás jistí v mnoha nepříjemných situacích.
Jak vybrat havarijní pojištění auta do zahraničí?
Havarijní pojištění vám poskytne ochranu v případě nehody, havárie, odcizení, střetu se zvěří, vandalismu nebo živelních událostí. U Generali České pojišťovny si můžete vybrat z různých variant podle rozsahu krytí. Při sjednání havarijního pojištění je nutné dobře nastavit pojistnou částku, aby odpovídala reálné hodnotě vozidla a rizikům v zahraničí. Pokud cestujete často, vyplatí se rozšířená verze doplňkového pojištění asistence, která zahrnuje i odtah vozidla zpět do ČR, což může ušetřit desítky tisíc korun.
Součástí havarijního pojištění mohou být i doplňkové služby, jako je krytí poškození vozidla zvířetem či škody na vozu z půjčovny. V některých případech je také možné sjednat připojištění zavazadel, což je výhodné zejména při dlouhých cestách s dražším vybavením.
Aby byla vaše cesta opravdu bez starostí, využijte pojištění asistenčních služeb AutoCare v rámci našeho cestovního pojištění. Toto pojištění kryje náklady spojené s poruchou vozidla, nehodou či asistencí při ztrátě klíčů nebo defektu pneumatiky. S AutoCare získáte přístup k nepřetržité asistenční službě, která vám pomůže v jakékoli nesnázi, ať už jste na dálnici, horské silnici, nebo v odlehlém městě.
Asistenční služby v zahraničí
Autonehoda nebo porucha se za hranicemi řeší hůře, ať už kvůli jazykové bariéře, nebo odlišným předpisům. Asistenční služby Generali České pojišťovny vám pomohou s opravou na místě, odtahem do servisu, zajištěním náhradního vozidla, repatriací vozidla, zajištěním náhradního ubytování či přepravou osob. Součástí asistenčních služeb je i pomoc s administrativou při nehodě či ztrátě dokladů.
Je důležité si ověřit, zda vaše pojištění pokrývá i náklady na ubytování nebo náhradní dopravu v případě delší opravy vozidla. Některé asistenční služby zahrnují i právní pomoc, která může být v případě nehody v zahraničí velmi užitečná.
Základní asistence u povinného ručení mají v zahraničí poměrně nízké finanční limity. Pro cesty do ciziny doporučujeme připojištění asistence (např. variantu L nebo XL), které zajistí vyšší limity pro odtah, ubytování v případě opravy nebo zapůjčení náhradního vozidla
Na co si dát pozor při cestách autem do zahraničí?
Pojištění auta do zahraničí má i svá omezení. Výluky se týkají například řízení pod vlivem alkoholu, účasti na závodech nebo úmyslného poškození vozidla. Proto se vyplatí ještě před cestou pečlivě pročíst pojistné podmínky. Hodí se mít u sebe také asistenční kartičku, případně si do telefonu uložit kontakt na klientskou linku.
Dále je třeba mít na paměti, že některé škody nemusí být kryté, pokud vozidlo nebylo řádně zabezpečeno. To platí zejména pro krádež nebo vandalismus. Pokud necháváte auto přes noc na nehlídaném parkovišti, může být pojistné plnění omezené.
Tipy pro cestování autem do ciziny
Kromě pojištění je důležité myslet i na další aspekty bezpečné jízdy v zahraničí.
„Před cestou si ověřte dopravní předpisy v cílové zemi – například povinnost reflexních vest, hasicího přístroje, zimních pneumatik nebo dálničních poplatků. Dálniční známky kupujte s předstihem online, vyhnete se frontám na hranicích,“ doporučuje produktový manažer Ondřej Hrdina.
Některé státy mají přísnější pravidla pro vybavení vozidla, například povinnou lékárničku, hasicí přístroj nebo náhradní žárovky. Také doporučujeme mít v autě základní nářadí, startovací kabely a dostatek tekutin, zejména při cestách do teplejších oblastí.
Cestování autem může být skvělým zážitkem, pokud jste na něj dobře připraveni. Proto si raději ověřte rozsah krytí a užijte si jízdu bez obav. Správně zvolený produkt vám ušetří nejen peníze, ale především starosti v krizových situacích.
Pojištění auta do zahraničí
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Co cestovní pojištění nepokryje? Dejte si pozor na nejčastější výluky
Máte sbalené kufry, sjednanou pojistku a pocit, že vás na dovolené nemůže nic překvapit. Občas se ale stane nepředvídaná událost, při které pojišťovna odmítne proplatit vzniklé náklady. Většinou za tím stojí takzvané výluky z pojištění. Jde o specifické situace, na které se vaše pojistná ochrana jednoduše nevztahuje. Jak jim předejít?
5 minut čtení
Shrnutí článku
Článek vysvětluje, proč je před každou zahraniční cestou důležité sjednat cestovní pojištění, a upozorňuje na výluky z pojištění. Zjistíte, které výluky z pojištění jsou nejčastější a na co si dát na dovolené největší pozor – od zranění pod vlivem alkoholu až po adrenalinové sporty, na které základní pojištění léčebných výloh zkrátka nestačí. Navíc získáte praktický přehled doporučených připojištění a tipy od Generali České pojišťovny.
K čemu je cestovní pojištění?
Cestovní pojištění je nezbytnou součástí přípravy na každou zahraniční dovolenou či služební cestu, protože v případě nečekaných událostí ušetří nejen spoustu peněz, ale i starostí. Jeho základním účelem je především ochrana před vysokými náklady na lékařskou péči a případnou hospitalizaci v cizí zemi.
Produktová manažerka Kristýna Straková upozorňuje: „Mnoho cestovatelů si myslí, že jim po Evropě stačí běžná modrá kartička pojištěnce, to se ale může nehezky prodražit. Evropský průkaz vám sice zaručí péči ve státních zařízeních, ale už vás neochrání před vysokou spoluúčastí za ošetření či léky, která je v cizině naprosto běžná. Zároveň na něj nelze uplatnit úhradu ošetření na soukromých klinikách ani nákladný převoz zpět do vlasti.“
Co znamená výluka z pojištění?
Výluka z pojištění je termín pro situaci, kdy pojišťovna nemá povinnost vyplatit pojistné plnění. Tyto výjimky jsou vždy jasně popsány v pojistných podmínkách. Důvod je prostý – pojišťovny nemohou nést riziko za nezodpovědné chování nebo situace, které jdou nad rámec běžného nebezpečí. Je proto zásadní vědět, co vybraný balíček cestovního pojištění obsahuje.
Nejčastější výluky z pojištění do zahraničí
Aby vás v zahraničí nic nepřekvapilo, připravili jsme seznam nejtypičtějších výluk z cestovního pojištění. Na co si dát největší pozor?
- Alkohol a omamné látky: Jestliže se zraníte nebo způsobíte škodu pod vlivem alkoholu, pojišťovna plnění zamítne nebo výrazně pokrátí.
- Chronické a neustálené nemoci: Pokud jste se těsně před odjezdem léčili a váš zdravotní stav nebyl dlouhodobě stabilizován, mohou být komplikace spojené s touto nemocí vyloučeny z krytí.
- Extrémní sporty bez připojištění: Milujete adrenalin? Běžná pojistka vám na divoké řece nebo při skoku padákem nepomůže.
- Ignorování bezpečnostních nařízení: Vstup na uzavřenou pláž, lyžování mimo vyznačené sjezdovky nebo porušení místních zákonů vás automaticky připraví o pojistnou ochranu.
Kdy pojištění léčebných výloh nemusí stačit?
„Lidé někdy předpokládají, že jedno základní pojištění automaticky vyřeší všechno, od ztráty telefonu až po zlomeninu při potápění. Zásadní je při sjednání cestovního pojištění vždy zhodnotit charakter cesty, vybrat vhodná připojištění a nespoléhat se jen na štěstí – obzvlášť pokud plánujete adrenalinové zážitky,“ radí produktová manažerka Kristýna Straková.
Jestliže potřebujete s výběrem poradit, kontaktujte nás nebo se zastavte na nejbližším poradenském místě.
TIP: Vyrážíte za hranice často? Vyzkoušejte dlouhodobé chytré cestovní pojištění, které se automaticky obnovuje. Jednou ho sjednáte a máte jistotu na všechny budoucí výlety, aniž byste museli před každým překročením hranic myslet na novou smlouvu a administrativu.
Která připojištění je vhodné sjednat?
I když je pojištění léčebných výloh naprostou nezbytností, pro skutečný klid na cestách se často vyplatí sáhnout po volitelných doplňcích. U Generali České pojišťovny si můžete svůj balíček přizpůsobit přesně podle toho, co na dovolené plánujete.
- Pojištění storna cesty: Nikdy nevíte, co se stane před odjezdem. Pokud vaše plány zhatí náhlá nemoc, pojištění storna vám zajistí, že získáte zpět až 100 % peněz za zájezd či letenky.
- Pojištění zvířecích mazlíčků: Cestuje s vámi pes nebo kočka? Pojištění na evropské cesty lze sjednat i pro vašeho zvířecího mazlíčka. Při akutní veterinární péči v cizině vám pojišťovna uhradí 70 % prokazatelně vynaložených nákladů na léčení.
- Krytí spoluúčasti u půjčeného vozu: Půjčujete-li si v zahraničí auto, můžete si sjednat připojištění, ze kterého za vás pojišťovna uhradí případnou spoluúčast při jeho poškození.
- Pojištění odpovědnosti za škodu: Zásadní ochrana pro případ, kdy nechtěně zraníte jinou osobu nebo poškodíte cizí majetek či vybavení hotelu.
- Pojištění zavazadel: Velmi praktická volba při cestování, a to nejen pokud s sebou vezete dražší majetek.
- Úrazové pojištění: Zajišťuje denní odškodné za úrazy, finanční odškodnění za trvalé následky úrazu a smrt úrazem.
- Připojištění rizikových a organizovaných sportů: Jestliže plánujete extrémnější sportovní zážitky či jedete na závody, budete potřebovat rozšíření cestovního pojištění pro speciální kategorie sportů.
TIP: Pokud trávíte část roku v zahraničí, namísto opakovaného vyřizování před každou cestou se vám finančně i časově vyplatí celoroční cestovní pojištění. Na jednu smlouvu získáte ochranu s limitem až 100 milionů korun na 12 měsíců, přičemž každý váš výjezd může trvat až 90 dnů.
Zvolte jistotu na cestách s Generali Českou pojišťovnou
Vyberte si cestovní pojištění od Generali České pojišťovny:
- Už v základním balíčku získáte krytí pro 77 rekreačních sportů.
- Děti do 6 let pojistíme zcela zdarma a pro mládež do 17 let nabízíme 50% slevu na cestovní pojištění (nevztahuje se na pojištění storna cesty).
- Pokud se na cestách dostanete do potíží, pomůže vám nonstop asistenční podpora v češtině, která vyřeší i tlumočení lékaři.
Nejčastější dotazy k výlukám a cestovnímu pojištění
Co dělat, když zapomenu sjednat pojištění před odjezdem?
Pokud jste již odcestovali, můžete pojištění sjednat dodatečně online, pokud ke škodní události zatím nedošlo. V takovém případě však musíte počítat s čekací dobou 3 dny od sjednání, během které se ochrana na případné události ještě nevztahuje.
Co pokrývá úplný základ cestovního pojištění?
U Generali České pojišťovny poskytuje základní varianta Start pojištění léčebných výloh do limitu 5 milionů Kč, repatriaci (převoz zpět do vlasti) a základní asistenci po telefonu.
Musím si připojišťovat každý sport?
Záleží na pojistných podmínkách. Generali Česká pojišťovna nabízí krytí 77 rekreačních sportů už v základním balíčku cestovního pojištění, takže běžné plážové aktivity či nenáročná turistika jsou kryté.
Lze sjednat cestovní pojištění pro těhotné?
Ano, jsou zde však pojistná omezení. Pozor na časový rozsah pojištění léčebných výloh – do 26. týdne těhotenství. Pojištění nelze sjednat u rizikového těhotenství.
Další odpovědi na dotazy najdete v FAQ k cestovnímu pojištění.
Sjednat cestovko online
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.
Pojištění odpovědnosti OSVČ je řešení, jak se nenechat zaskočit
Stačí okamžik nepozornosti, nečekaná chyba nebo špatně zvolený dodavatel. I malá chyba vás jako živnostníka může přijít na tisíce. Pojištění odpovědnosti OSVČ od Generali České vám pomůže zvládnout následky a udržet podnikání v chodu.
5 minut čteníStačí okamžik nepozornosti, nečekaná chyba nebo špatně zvolený dodavatel. I malá chyba vás jako živnostníka může přijít na tisíce. Pojištění odpovědnosti OSVČ od Generali České vám pomůže zvládnout následky a udržet podnikání v chodu.
Být na volné noze znamená svobodu, ale také fakt, že za chyby v práci odpovídá podnikatel celým vlastním majetkem. Pojištění odpovědnosti OSVČ v rámci Jistoty 2.0 je postavené právě na těchto reálných rizicích. Když se něco nepovede a klient požaduje náhradu škody nebo újmy, pojištění se stává finančním zázemím, které pomůže situaci vyřešit.
Ať už pracujete rukama, hlavou nebo volantem, právní rizika jsou všude. Vydrolená omítka na klientově fasádě po pádu pracovního náčiní? Poškozené zařízení během montáže?
„Generali Česká má pro OSVČ řešení, které nezatíží rozpočet, ale kryje přesně to, co má. Díky pojištění Jistota 2.0 přináší živnostníkům klid a jistotu v těchto nenadálých situacích,“ říká produktový manažer Jiří Cajthaml.
Pojištění odpovědnosti OSVČ
Podle údajů České asociace pojišťoven je propojištěnost v oblasti obecné odpovědnosti v České republice výrazně pod evropským průměrem. Jen asi 10 % firem a živnostníků má sjednané pojištění.
Vzhledem k tomu, že v Česku podniká přes 2 miliony lidí a funguje více než půl milionu firem, znamená to, že většina podnikatelů nemá krytí pro případ způsobení větší škody.
Co kryje pojištění od Generali České
Praktických situací, kdy pojištění odpovědnosti OSVČ pomůže, je mnoho. Řemeslník při práci poškodí podlahu rekonstruovaného interiéru. Technik při montáži nechtěně poškodí drahé zařízení zákazníka. Konzultant připraví doporučení, podle kterého se klient rozhodne, a výsledkem je ztráta zakázky, ze které se odvíjí nárok na náhradu finanční škody.
V těchto případech se může jednat nejen o náklady na opravu, ale i o ušlý zisk nebo další navazující náklady. Bez pojištění odpovědnosti OSVČ jde všechno za podnikatelem. „S pojištěním v rámci Jistoty 2.0 přechází řešení škody na Generali Českou, která uhradí oprávněné nároky v rámci sjednaných limitů a vezme si na starosti komunikaci s poškozenými,“ upřesňuje Jiří Cajthaml.
Jistota 2.0 nabízí pojištění odpovědnosti OSVČ
Jistota 2.0 je komplexní pojištění pro drobné podnikatele a živnostníky s ročními příjmy do 15 milionů korun, movitým majetkem do 10 milionů a hodnotou staveb do 40 milionů. Zahrnuje pojištění majetku včetně unikátní varianty na trhu allrisks, pojištění odpovědnosti a asistenční služby v jednom přehledném řešení. Pojištění odpovědnosti OSVČ lze v rámci Jistota 2.0 sjednat i samostatně, pokud podnikatel hledá primárně ochranu před nároky klientů a obchodních partnerů.
Pojištění odpovědnosti OSVČ se sjednává ve čtyřech balíčcích, které se liší rozsahem krytí a limity. K dispozici jsou limity 5, 10, 15 a 25 milionů korun. Podnikatel tak může nastavit horní hranici krytí podle velikosti zakázek a rizikovosti svého oboru. Spoluúčast je volitelná v rozmezí od jednoho do deseti tisíc korun. Územní rozsah pojištění odpovědnosti je nastaven automaticky na celou Evropu, což ocení ti, kdo jezdí na montáže, instalace nebo zakázky za hranice České republiky.
Jistota 2.0 navazuje na dlouhou tradici pojištění podnikatelů v Generali České a posouvá ji dál vyššími limity i rozšířením pojistných rizik. V praxi to znamená, že pojištění odpovědnosti OSVČ lépe reaguje na současné ceny prací, materiálů i vybavení a zároveň bere v potaz nová rizika spojená s podnikáním.
„Víme, že v podnikání rozhoduje rychlost. Proto je nově možné Jistotu 2.0 sjednat i prostřednictvím webových služeb makléřů,“ říká produktový manažer Jiří Cajthaml.
- Komplexní pojištění odpovědnosti pro celou řadu profesí
- Pokrytí rizik a limitů pojištění pro běžné podnikání
- Platí v České republice nebo Evropě
Pojištění obecné odpovědnosti podnikatele a právnických osob
- Ochrana před povinností pojištěného nahradit škodu nebo újmu na zdraví a na věci
- Úhrada nákladů řízení a zachraňovacích nákladů
- Ochrana před neoprávněně uplatňovanými právy
- Právní pomoc při řešení škodní události
Řešení škod i servis po pojistné události
V případě škody se do hry zapojuje síť specializovaných mobilních techniků a likvidátorů. Generali Česká pracuje s digitálním záznamem z prohlídky a možností asistovaného videohovoru, během kterého podnikatel zdokumentuje škodu přímo na místě. Pojišťovna následně připraví zápis a navrhne další postup.
U pojištění odpovědnosti OSVČ nejde jen o samotnou platbu škody. Velkou roli hraje i právní a odborný servis, který pomůže klientovi zorientovat se v uplatněných nárocích. I v těchto situacích Generali Česká stojí na straně pojištěného a přebírá komunikaci s protistranou, aby se podnikatel mohl věnovat běžnému provozu.
Velkou výhodou Jistoty 2.0 je její modularita. Pojištění odpovědnosti nemusíte sjednávat zvlášť. V rámci jedné smlouvy ho snadno propojíte s pojištěním majetku, zásob, elektroniky nebo přerušením provozu. Vzniká tak komplexní krytí na míru vašemu podnikání, aniž byste se museli topit v papírech z několika různých pojistek.
Pojištění odpovědnosti OSVČ je to, co vám umožní podnikat bez strachu z toho, co bude, když se něco pokazí. A ono se dříve nebo později něco pokazí. To je život. Důležité je být připraven.
Pojištění odpovědnosti OSVČ
Mohlo by vás zajímat:
---
* Obsah článků je pouze informativní a neměl by být považován za profesionální poradenství v oblasti pojištění. Pokud potřebujete odbornou radu, obraťte se na některého ze zkušených poradců v rámci sítě Generali České Distribuce → vyhledat poradce.